Autofacturation et facture électronique : votre client peut-il facturer à votre place ?
Un client peut établir une facture au nom de son fournisseur, mais pas sans cadre. Mandat, acceptation, numérotation et routage doivent être organisés.
12 min de lecturePar L’équipe MaFactureOK
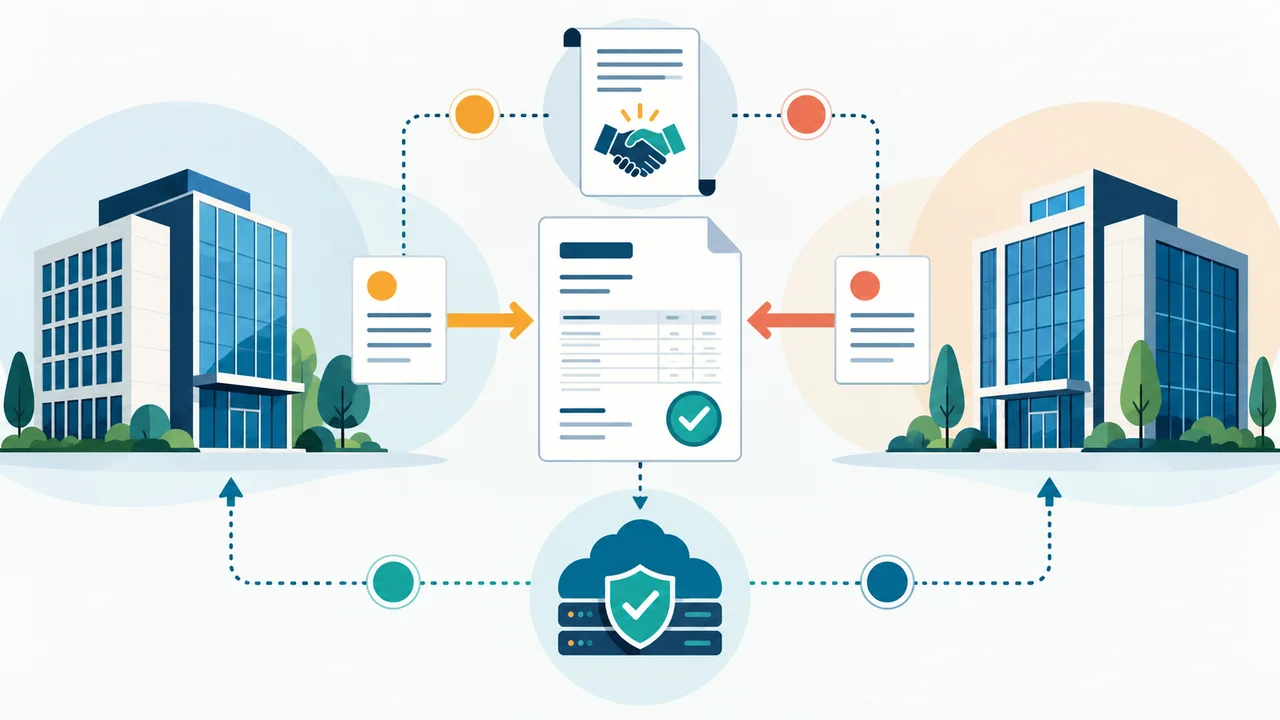
Oui, votre client peut établir une facture électronique en votre nom et pour votre compte. Cette pratique s’appelle l’autofacturation. Elle suppose un mandat conclu avant l’émission, une procédure d’acceptation par le fournisseur et une organisation précise de la numérotation, des corrections, de la TVA et de la transmission.
Le point le plus important est souvent oublié : le fournisseur reste responsable de ses factures et de la TVA, même si le client crée matériellement le document. Une erreur du client, de son logiciel ou de sa plateforme ne transfère pas automatiquement cette responsabilité.
Depuis le 1er septembre 2026, toutes les entreprises françaises assujetties à la TVA doivent pouvoir recevoir des factures électroniques. L’obligation d’émettre s’applique depuis cette date aux grandes entreprises et aux entreprises de taille intermédiaire, puis à partir du 1er septembre 2027 aux PME et microentreprises. Pour une autofacture, vérifiez l’échéance applicable au fournisseur au nom duquel le document est émis. Lorsqu’elle entre dans le calendrier de la réforme, elle doit emprunter le circuit prévu et ne devient pas conforme par un simple dépôt sur un portail partagé ou un envoi par e-mail.
La réponse en une minute
| Question | Réponse | |---|---| | Un client peut-il créer la facture de son fournisseur ? | Oui, dans le cadre d’un mandat de facturation | | Le mandat doit-il exister avant la première facture ? | Oui | | Chaque facture doit-elle être acceptée ? | Oui, expressément ou tacitement selon la procédure convenue | | Qui reste responsable de la facture et de la TVA ? | Le fournisseur au nom duquel elle est émise | | Quelle mention doit apparaître ? | « Autofacturation » | | Quel type de document est utilisé dans les formats structurés ? | Le code 389 pour une facture autofacturée | | Qui reçoit l’autofacture ? | Le fournisseur, puisqu’elle est établie par son client | | Une plateforme agréée remplace-t-elle le mandat ? | Non. Elle transporte le flux, elle ne crée pas l’accord commercial |
L’autofacturation fonctionne donc comme une délégation encadrée. Le client réalise le geste matériel, mais le fournisseur doit garder la maîtrise du résultat.
Qu’est-ce que l’autofacturation ?
Dans une facturation ordinaire, le fournisseur établit une facture et l’adresse à son client. En autofacturation, le client établit lui-même la facture au nom et pour le compte du fournisseur.
Le document décrit toujours une vente réalisée par le fournisseur. Les rôles économiques ne sont pas inversés :
- le fournisseur reste le vendeur ou le prestataire ;
- le client reste l’acheteur ou le preneur ;
- le client devient uniquement le mandataire chargé d’établir le document ;
- la facture doit être acceptée par le fournisseur ;
- la TVA collectée reste, le cas échéant, due par le fournisseur.
Cette méthode est utile lorsque le client détient l’information qui détermine le prix final : quantités réellement réceptionnées, relevés de consommation, commissions, poids, temps validé ou barème contractuel.
Exemple
Une entreprise de transport travaille pour un donneur d’ordre. Le donneur d’ordre connaît les missions validées, les kilomètres retenus et les éventuelles pénalités contractuelles. Les parties peuvent prévoir que ce client génère chaque mois la facture au nom du transporteur, puis la lui soumet selon une procédure d’acceptation définie.
Le transporteur ne doit pas émettre une seconde facture pour les mêmes prestations. Il contrôle l’autofacture, l’accepte ou la conteste, puis l’enregistre dans sa propre comptabilité.
Autofacturation, sous-traitance et autoliquidation : trois notions différentes
Ces termes sont proches mais ne répondent pas à la même question.
| Notion | Qui crée matériellement la facture ? | Que change-t-elle ? | |---|---|---| | Autofacturation | Le client | L’auteur matériel du document | | Facturation par un tiers | Un prestataire mandaté | L’auteur matériel du document | | Autoliquidation de TVA | Le fournisseur ou son mandataire peut créer la facture | La personne qui déclare la TVA | | Plateforme agréée | Elle transmet ou reçoit selon son rôle | Le circuit réglementaire et les données fiscales |
Une facture peut donc être autofacturée et soumise à autoliquidation, mais les deux mécanismes doivent être indiqués séparément. La mention « Autofacturation » ne remplace jamais la mention « Autoliquidation » lorsqu’elle est requise.
De même, le fait qu’une plateforme agréée propose un module de création ne signifie pas qu’un mandat existe entre les parties.
Le mandat doit précéder la première facture
Le BOFiP exige que l’accord existe avant que le client ou le tiers commence à émettre des factures au nom du fournisseur. Les parties doivent pouvoir démontrer son existence si l’administration le demande.
La doctrine administrative admet en principe différentes formes d’accord, y compris un mandat tacite, mais recommande de conserver une preuve écrite. Pour une entreprise, un mandat écrit reste le choix le plus sûr : il réduit les désaccords et permet de paramétrer correctement les logiciels et les plateformes.
Des règles particulières s’appliquent lorsque le mandataire est établi dans certains pays hors de l’Union européenne. Le formalisme, l’information de l’administration et les conditions d’émission doivent alors être vérifiés spécifiquement.
Ce que le mandat devrait contenir
Un mandat opérationnel décrit au minimum :
- l’identité du fournisseur et du client ;
- les opérations couvertes ;
- la date de début et la durée ;
- les données utilisées pour calculer les quantités et le prix ;
- la série de numérotation réservée ;
- le délai et la méthode d’acceptation ;
- la procédure de contestation ;
- la personne autorisée à émettre un avoir ou une facture rectificative ;
- les rôles de chaque plateforme agréée ;
- le traitement des encaissements et des données de paiement ;
- la conservation des originaux, des statuts et des preuves ;
- la procédure de sortie du dispositif.
Le mandat peut couvrir une opération ponctuelle, une catégorie d’achats ou une période. Il doit éviter les zones grises. Si les avoirs ne sont pas inclus, le client ne doit pas en émettre de sa propre initiative.
Chaque autofacture doit être acceptée par le fournisseur
Le mandat général ne vaut pas acceptation automatique et illimitée de tous les documents futurs. Chaque facture établie au nom du fournisseur doit faire l’objet de l’acceptation prévue entre les parties.
L’acceptation peut être :
- expresse, par validation dans un outil, accusé de réception ou signature ;
- tacite, lorsque le mandat prévoit un délai de contestation et que le fournisseur ne formule aucune observation avant son expiration.
Une acceptation tacite ne doit pas être laissée au hasard. Le contrat doit indiquer le délai, le point de départ, le canal de notification et la conséquence du silence.
La plateforme peut fournir un bouton ou un statut de validation, mais il faut vérifier que ce mécanisme correspond réellement à l’acceptation convenue. Un statut technique de dépôt ne prouve pas que le fournisseur a approuvé le prix, la TVA ou la prestation facturée.
Qui reste responsable en cas d’erreur ?
Le fournisseur conserve l’entière responsabilité de ses obligations de facturation et de leurs conséquences en matière de TVA.
Il doit notamment :
- vérifier que toutes les opérations facturables sont bien couvertes ;
- contrôler les mentions, les taux et les montants ;
- déclarer la TVA lorsqu’elle devient exigible ;
- réclamer sans délai une facture qui ne lui est pas parvenue ;
- signaler les changements concernant son identité ou son régime ;
- conserver le document et ses preuves d’acceptation ;
- corriger les anomalies selon le circuit prévu.
Le client mandataire peut être contractuellement responsable de ses propres erreurs envers le fournisseur. Cela ne permet toutefois pas au fournisseur d’opposer la défaillance du client à l’administration pour éviter une obligation fiscale.
Quelle numérotation utiliser ?
Les factures créées par le client doivent utiliser une séquence chronologique et continue propre au fournisseur concerné.
Elles ne doivent pas être mélangées avec :
- les factures que le client émet pour ses propres ventes ;
- les factures créées pour un autre fournisseur ;
- une série dont la logique ne permet pas d’éviter les doublons.
Le BOFiP permet une série distincte pour l’autofacturation lorsque l’organisation le justifie. Un préfixe propre au fournisseur et au circuit peut éviter les collisions. Cette série n’a pas nécessairement à s’insérer dans la séquence que le fournisseur utilise pour ses factures ordinaires, mais elle doit rester continue et maîtrisée.
Le mandat doit aussi empêcher une double émission. Avant de générer une autofacture, le client vérifie que le fournisseur n’a pas déjà facturé la même opération.
Notre guide sur la numérotation des factures, les trous et les doublons détaille ces contrôles.
Quelles mentions et quels codes utiliser ?
Une autofacture doit comporter les mêmes informations qu’une facture établie par le fournisseur : identité des parties, numéro, date, lignes, montants, TVA, conditions de paiement et autres mentions applicables.
Elle doit aussi porter clairement la mention « Autofacturation ».
Dans les formats structurés utilisés par la réforme :
- le type de document BT-3 utilise le code
389pour une facture autofacturée ; - un avoir autofacturé utilise le code
261; - l’avoir doit référencer la facture d’origine ;
- les identifiants du vendeur et de l’acheteur doivent rester dans les bons rôles ;
- l’adresse électronique du vendeur devient centrale pour acheminer le document vers le fournisseur.
Un simple PDF portant le mot « Autofacturation » ne suffit pas s’il manque le code de type, le routage ou les données structurées attendues.
Comment router une autofacture électronique ?
Le sens métier paraît inhabituel : le client crée le document, mais c’est le fournisseur qui doit le recevoir et l’accepter.
Pour une autofacture B2B française relevant du e-invoicing, les spécifications de la réforme donnent un rôle central à l’adresse électronique du vendeur, appelée BT-34. Cette adresse doit identifier le fournisseur dans l’annuaire et utiliser le schéma prévu. Les règles françaises contrôlent sa cohérence avec le SIREN du vendeur.
À l’inverse, une facture ordinaire est principalement routée vers l’acheteur au moyen de son adresse électronique de facturation.
Notre article Adresse électronique de facturation : pourquoi ce n’est pas un e-mail explique les champs BT-34, BT-49 et les contrôles français associés.
Le circuit devrait être testé avant la première émission réelle :
- le client produit une facture de test ;
- sa solution la qualifie comme autofacture ;
- la plateforme du client l’achemine vers la plateforme du fournisseur ;
- le fournisseur reçoit le document dans le bon espace ;
- les statuts reviennent aux bons acteurs ;
- la comptabilité des deux parties évite toute création en double.
Qui transmet les données de paiement ?
L’autofacturation ne déplace pas automatiquement la responsabilité de la TVA ou du e-reporting de paiement vers le client.
Pour une prestation soumise à la TVA sur les encaissements, le fournisseur sait en principe quand il reçoit les fonds. Il doit donc vérifier comment le statut « Encaissée » et les données correspondantes sont transmis par sa plateforme.
Un mandat ou une offre de service peut organiser la remontée technique de cette information. Il faut néanmoins distinguer le geste technique de la responsabilité fiscale du fournisseur.
Une facture acceptée n’est pas une facture payée. Ne transformez jamais l’acceptation en encaissement automatique dans le logiciel.
Comment corriger ou refuser une autofacture ?
Le fournisseur doit contrôler le document avant l’expiration du délai de contestation. Les erreurs les plus courantes concernent les quantités, le prix, la date de prestation, le taux de TVA, l’identité juridique ou la référence contractuelle.
La procédure dépend du mandat :
- le client peut annuler le projet et générer une facture correcte avant acceptation ;
- une facture déjà émise peut nécessiter un document rectificatif ;
- si le mandat couvre les avoirs, le client peut établir un avoir autofacturé avec le type approprié ;
- sinon, le fournisseur intervient selon le circuit contractuel prévu.
Il faut conserver le lien entre l’original, le motif de contestation, les statuts, l’avoir et la nouvelle facture. Modifier seulement le PDF visible sans régénérer les données structurées crée une incohérence.
Les sept erreurs les plus fréquentes
Commencer avant la signature ou l’accord
Le mandat doit précéder la première facture. Une régularisation improvisée après plusieurs émissions fragilise la preuve du dispositif.
Confondre autofacturation et autoliquidation
La première concerne la création du document, la seconde le redevable de la TVA. Les mentions et les données ne sont pas interchangeables.
Oublier l’acceptation du fournisseur
Un fichier reçu dans une boîte ou un portail n’est pas nécessairement accepté. Le mécanisme doit être clair et traçable.
Réutiliser la numérotation du client
La série doit être propre au fournisseur au nom duquel les factures sont émises.
Inverser les identités
Le client crée la facture, mais il ne devient pas vendeur. Une inversion du vendeur et de l’acheteur fausse la TVA, le routage et la comptabilité.
Router la facture vers l’acheteur
En autofacturation, l’acheteur possède déjà les données. Le document doit atteindre le fournisseur pour son contrôle et son acceptation.
Croire que la plateforme prend toute la responsabilité
La plateforme assure des fonctions techniques et réglementaires. Elle ne remplace ni le mandat, ni le contrôle commercial, ni la responsabilité fiscale du fournisseur.
Checklist avant la mise en service
- mandat conclu avant toute émission ;
- périmètre des opérations clairement défini ;
- procédure d’acceptation écrite et testée ;
- délai de contestation communiqué ;
- série de numérotation réservée et anti-doublon actif ;
- mention « Autofacturation » présente ;
- type de document
389correctement renseigné ; - identité du fournisseur placée dans le rôle vendeur ;
- adresse électronique du vendeur publiée et testée ;
- règles de correction et d’avoir définies ;
- responsabilités de paiement et de TVA documentées ;
- originaux, statuts et preuves d’acceptation conservés.
Avant le déploiement, vous pouvez vérifier une facture électronique pour contrôler le format, les montants et les identifiants présents. Ce pré-contrôle ne valide pas le mandat ni l’acceptation commerciale.
Questions fréquentes
Un client peut-il m’imposer l’autofacturation ?
L’autofacturation repose sur un mandat et une acceptation. Elle doit donc être organisée entre les parties. Vérifiez les clauses proposées, le délai de contestation, les responsabilités et la possibilité de sortir du dispositif.
Le mandat doit-il obligatoirement être écrit ?
La doctrine administrative admet en principe qu’un mandat puisse être prouvé autrement, mais recommande une preuve écrite. Des règles renforcées existent pour certains mandataires établis hors de l’Union européenne. En pratique, un écrit détaillé est fortement conseillé.
Qui déclare la TVA ?
Le fournisseur reste responsable de la TVA liée à ses opérations. Le client établit matériellement la facture, mais il ne devient pas le vendeur fiscal pour cette seule raison.
Le fournisseur doit-il accepter chaque facture ?
Oui. L’acceptation peut être expresse ou tacite selon la procédure convenue. Le mandat général ne supprime pas cette exigence.
Peut-on utiliser Factur-X pour une autofacture ?
Oui, si le profil, le type de document, les mentions, les identifiants et les règles françaises sont respectés. Le PDF et le XML embarqué doivent décrire la même opération.
La recodification de 2027 change-t-elle le principe ?
L’article L216-35 du Code des impositions sur les biens et services, applicable à partir du 1er janvier 2027, reprend le principe du mandat, de l’acceptation par le fournisseur et de l’émission en son nom et pour son compte. Les références juridiques changent, mais la logique opérationnelle demeure.
MaFactureOK vérifie-t-il le mandat d’autofacturation ?
Non. MaFactureOK peut contrôler les données présentes dans le fichier, son type, ses règles techniques et certains identifiants. Le service ne connaît pas votre contrat, la réalité de l’acceptation ni la répartition interne des responsabilités.
Limites du service
Cet article présente les règles générales et la documentation officielle disponibles au 7 octobre 2026. Les mandats internationaux, les secteurs soumis à des règles particulières, les contrats de plateforme et la transition vers le Code des impositions sur les biens et services peuvent nécessiter une analyse spécifique.
MaFactureOK ne rédige pas de mandat, ne confirme pas l’acceptation d’une autofacture et ne transmet pas les documents. Le service n’est pas une plateforme agréée et ne remplace pas votre expert-comptable, votre avocat ou votre conseil fiscal.