La facturation électronique va-t-elle empêcher les fraudes sur vos factures ?
La réforme 2026 automatise l’envoi et la réception des factures. Mais vérifie-t-elle que l’émetteur existe vraiment ? Vingt ans d’expérience nordique donnent une réponse claire.
8 min de lecturePar L’équipe MaFactureOK
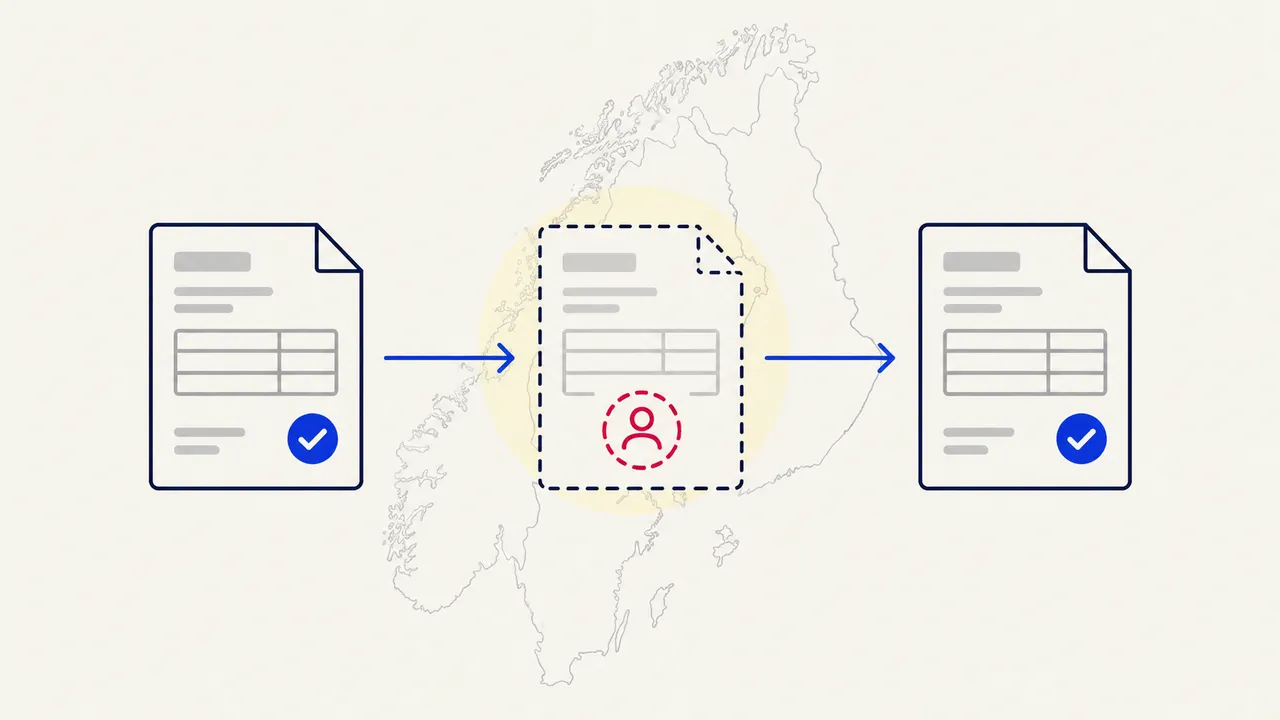
Avec la réforme de la facturation électronique, beaucoup d’entreprises pensent que tout va être vérifié automatiquement : si une facture arrive par le circuit officiel, c’est qu’elle est fiable. C’est une supposition rassurante, mais elle est fausse. La facturation électronique vérifie la forme de la facture, pas la réalité de celui qui l’envoie.
Pour comprendre ce qu’une réforme de ce type règle vraiment, il n’y a pas besoin de spéculer. Les pays nordiques la pratiquent depuis vingt ans. Leur expérience donne une réponse nette, et elle a des conséquences directes sur ce que vous devrez continuer à vérifier vous-même en 2026.
À retenir : la facturation électronique rend le traitement des factures rapide et bon marché. Elle ne garantit pas que le fournisseur existe encore, que son numéro de TVA est valide, ni que c’est bien lui qui vous écrit. Une facture peut être parfaitement conforme et complètement fausse.
Ce que la facturation électronique vérifie, et ce qu’elle ne vérifie pas
Une facture électronique n’est pas un simple PDF. C’est un fichier structuré (souvent au format Factur-X en France) que les logiciels et les plateformes savent lire automatiquement. À partir du 1er septembre 2026, toutes les entreprises devront pouvoir en recevoir, et le flux passera par des plateformes agréées qui contrôlent le format et acheminent la facture jusqu’à vous.
Ce contrôle de format est utile, mais il est limité. Il répond à la question « la facture est-elle bien construite ? », pas à la question « la facture est-elle légitime ? ».
| Ce que la facturation électronique vérifie | Ce qu’elle ne vérifie pas |
|---|---|
| Le format du fichier est correct (Factur-X, UBL, CII). | Le fournisseur existe encore et n’a pas cessé son activité. |
| Les mentions obligatoires sont présentes. | Le numéro de TVA est réellement valide et actif. |
| La facture est acheminée jusqu’au bon destinataire. | C’est bien le vrai fournisseur qui envoie, et non un usurpateur. |
| Les totaux sont cohérents entre eux sur le plan technique. | Le RIB indiqué est celui du fournisseur, et non celui d’un fraudeur. |
Autrement dit, la plateforme valide l’enveloppe. Elle ne vérifie pas l’expéditeur. Ce n’est pas un défaut de la réforme, c’est son périmètre : les plateformes agréées n’ont jamais eu pour mission de mener l’enquête sur chaque émetteur.
La preuve par l’exemple : vingt ans de facturation électronique au Danemark
Le Danemark a été le premier pays au monde à rendre la facturation électronique obligatoire pour les échanges avec le secteur public, dès février 2005. Les résultats sont impressionnants, et méritent d’être connus, car ils annoncent ce que la France va vivre.
En moins d’un an, l’adoption est passée de zéro à environ 95 %. Les économies pour le secteur public ont été estimées entre 120 et 150 millions d’euros par an, grâce à des factures traitées automatiquement plutôt que saisies et routées à la main. La Norvège, la Suède et la Finlande ont suivi le même chemin, sur un réseau commun d’échange appelé Peppol.
La leçon est double. D’un côté, la réforme française tiendra sa promesse d’efficacité : moins de coût par facture, moins de saisie manuelle, un traitement plus rapide. Il est inutile de le nier, c’est une bonne nouvelle. De l’autre, et c’est le point souvent oublié, ces systèmes très matures n’ont jamais été conçus pour vérifier la légitimité de l’émetteur. Vingt ans plus tard, ce n’est toujours pas leur rôle.
Deux modèles de facturation électronique dans le monde
Pour bien comprendre, il faut distinguer deux grandes familles de systèmes.
Le modèle dit de « dédouanement » (clearance en anglais) oblige l’entreprise à faire valider sa facture par l’administration fiscale avant ou pendant l’émission, en temps réel. C’est le modèle choisi par l’Italie et une grande partie de l’Amérique latine, principalement pour lutter contre la fraude à la TVA.
Le modèle dit « post-audit » laisse l’entreprise émettre librement ses factures. L’administration peut les contrôler plus tard, lors d’une vérification. C’est le modèle historique de l’Europe du Nord.
Les pays nordiques relèvent tous du modèle post-audit. Leur système fait circuler et normalise les factures, il ne les contrôle pas en amont. Et la France ? Elle construit un modèle hybride, bien plus proche du post-audit nordique que du dédouanement à l’italienne : les plateformes échangent et transmettent, l’administration reçoit des données de reporting, mais personne ne vérifie en direct que tel émetteur est un opérateur réel et à jour. La France hérite donc du même angle mort que ses voisins du Nord.
Il faut être honnête sur un point : rien ne démontre que la fraude aurait explosé dans les pays nordiques. Le constat n’est pas que leur modèle a échoué, mais qu’il n’a jamais été un filtre anti-fraude. C’est une question de périmètre, pas un procès.
Ce que cela change concrètement pour vous en 2026
Si le système ne vérifie pas l’émetteur, alors l’automatisation joue contre vous sur ce point précis. Plus une facture circule vite et sans intervention humaine, plus une facture piégée atteint vite le paiement et la déclaration de TVA. Deux risques concrets méritent votre attention.
Le premier est fiscal, et c’est le plus coûteux. Si vous déduisez la TVA d’une facture émise par un fournisseur radié, fictif, ou dont le numéro de TVA est invalide, l’administration peut refuser cette déduction lors d’un contrôle. Vous devez alors rembourser la TVA, avec des intérêts et des majorations. Le fait que la facture soit un beau fichier Factur-X ne vous protège pas. Dans certains montages de fraude, l’acheteur qui « ne pouvait ignorer » la situation peut même être tenu de payer la TVA à la place du fournisseur défaillant. La défense reconnue dans ces cas est simple : avoir vérifié son fournisseur. Ne rien vérifier, c’est se priver de sa seule protection.
Le second est la fraude au paiement. Un fraudeur envoie une facture au nom d’une vraie entreprise, mais avec son propre RIB, sur un compte bien actif. La facture peut être techniquement irréprochable. Une fois le virement parti, il est très difficile à récupérer. Un signal comme « émetteur radié » ou « numéro de TVA invalide » n’est pas la preuve d’une fraude, mais c’est exactement le drapeau rouge qui devrait vous conduire à suspendre le paiement le temps de vérifier.
La bonne pratique : vérifier l’émetteur, et garder la preuve
La réponse n’est pas de se méfier de la réforme, qui est utile, mais d’ajouter la couche qu’elle ne fournit pas. Concrètement, avant de payer ou de déduire la TVA d’une facture reçue, il est prudent de vérifier trois choses simples : que l’entreprise émettrice est toujours active au registre officiel, que son numéro de TVA est valide, et que son identité est cohérente d’un bout à l’autre de la facture.
C’est précisément ce contrôle que la plateforme ne fait pas et que vous pouvez faire en quelques secondes. Garder une trace de cette vérification, datée, constitue aussi votre meilleure preuve de vigilance en cas de contrôle.
MaFactureOK a été construit pour cette couche que la réforme laisse de côté : au-delà de la conformité du format, l’outil vérifie que le fournisseur existe réellement et que son numéro de TVA est valide, en interrogeant les registres officiels. Vous pouvez vérifier une facture reçue gratuitement, sans compte.
En une phrase : les pays nordiques prouvent que la facturation électronique rend le traitement rapide, pas sûr. La sécurité de l’émetteur reste à votre main.
Limites du service
Cet article s’appuie sur les documents officiels disponibles le 25 août 2026 (profils pays de la Commission européenne et du réseau Peppol, spécifications françaises, doctrine fiscale). Les chiffres danois sont des estimations publiées par ces sources ; les dispositifs évoluent, la date de vérification fait foi. Rien ici ne constitue un conseil fiscal ou juridique : une situation particulière s’examine avec votre expert-comptable ou votre avocat.
MaFactureOK contrôle la conformité technique de la facture et, lorsque les identifiants sont présents, vérifie le fournisseur auprès des sources officielles disponibles. Le site n’est pas une plateforme agréée, ne transmet aucune facture et ne fournit pas de conseil fiscal ou juridique. Un résultat porte uniquement sur les contrôles affichés et ne prouve pas la réalité économique de l’opération.