Obligation de recevoir des factures électroniques depuis le 1er septembre 2026 : que faire ?
Depuis le 1er septembre 2026, toute entreprise assujettie à la TVA doit pouvoir recevoir des factures électroniques. Ce que cela implique concrètement, qui est concerné, avec quels formats et quels acteurs.
4 min de lecturePar L’équipe MaFactureOK
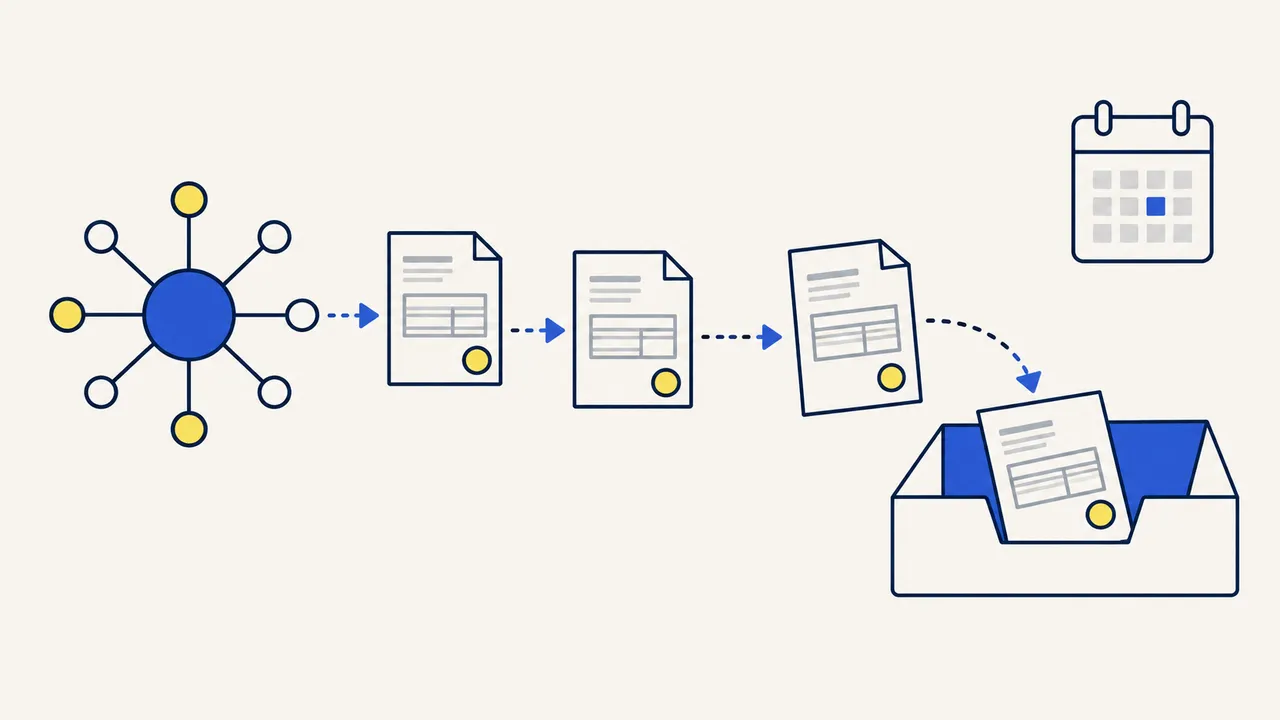
L’obligation est entrée en vigueur : depuis le 1er septembre 2026, toute entreprise établie en France et assujettie à la TVA doit être en mesure de recevoir des factures électroniques, quelle que soit sa taille. Si vous découvrez le sujet maintenant, trois gestes concrets : désigner une plateforme agréée (même pour seulement recevoir), vérifier que vous savez lire les factures qui arrivent, et contrôler une facture reçue avant de la payer. Le reste de cet article remet la réforme en perspective.
De quoi parle-t-on ?
La facturation électronique (« e-invoicing ») ne consiste pas à envoyer un PDF par e-mail. Une facture électronique au sens de la réforme française est un fichier structuré, lisible par les machines, conforme à la norme européenne EN 16931, transmis par l’intermédiaire de plateformes certifiées. Objectifs affichés par l’administration : lutter contre la fraude à la TVA, réduire les coûts de traitement et, à terme, pré-remplir les déclarations (impots.gouv.fr, consulté le 8 août 2026).
Qui est concerné, et quand ?
La réforme s’applique aux transactions entre entreprises établies en France et assujetties à la TVA (B2B domestique). Le calendrier officiel, tel que publié par l’administration fiscale (consulté le 8 août 2026) :
| Échéance | Obligation |
|---|---|
| 1er septembre 2026 | Toutes les entreprises doivent pouvoir recevoir des factures électroniques. Grandes entreprises et ETI doivent aussi les émettre. |
| 1er septembre 2027 | Les PME et microentreprises doivent à leur tour les émettre. |
Les ventes aux particuliers (B2C) et les transactions internationales ne passent pas par ce circuit, mais font l’objet d’une obligation voisine de transmission de données (« e-reporting »).
Les trois formats du socle
Trois formats sont admis, tous porteurs des mêmes données EN 16931 :
- Factur-X : un PDF/A-3 lisible par l’humain, avec un fichier XML CII intégré. Le plus adapté quand on veut conserver un visuel classique.
- UBL 2.1 : un XML pur, très répandu en Europe (réseau Peppol).
- CII D22B : un XML pur de la famille UN/CEFACT, socle du XML de Factur-X.
Le choix du format relève surtout de votre logiciel de facturation ; pour comprendre leurs différences, voir notre guide Factur-X, UBL, CII.
Qui transporte les factures ?
Vous n’enverrez plus vos factures directement à vos clients : elles transiteront par une plateforme agréée (PA) choisie par chaque entreprise, immatriculée par l’administration. Un annuaire central permet d’adresser chaque destinataire, et le portail public de facturation concentre les données transmises à l’administration. La liste des plateformes immatriculées est publiée sur impots.gouv.fr.
Votre compte est activé mais aucun document n’apparaît ? Le guide Facture électronique non reçue : pourquoi votre plateforme est-elle vide ? permet de distinguer une situation normale d’un problème d’activation ou de routage.
Comment se préparer, concrètement
- Identifiez votre situation : taille de l’entreprise (l’échéance en dépend), volume de factures, logiciel actuel.
- Interrogez votre éditeur ou votre expert-comptable : quel format produira votre outil, via quelle plateforme agréée ?
- Vérifiez vos données de base : SIREN/SIRET exacts, adresses, numéros de TVA intracommunautaire ; ce sont les premières causes d’erreurs de validation.
- Testez tôt : validez des factures réelles de votre outil dès maintenant, plutôt que de découvrir les anomalies au moment de l’échéance. C’est précisément ce que permet ce validateur, sur la base du paquet officiel FNFE France RFE.
Les erreurs à ne pas commettre
- Croire qu’un PDF scanné ou bureautique est une facture électronique : sans XML structuré, il sera rejeté par les plateformes.
- Modifier un XML à la main pour « faire passer » un contrôle : la correction doit toujours se faire dans le logiciel émetteur.
- Attendre l’échéance : la mise en conformité touche les données, les outils et les processus, pas seulement un export de fichier.
Pour apprendre à lire un résultat de contrôle (statut, verdict, règles BR), voir Comprendre un résultat de validation.
Limites du service
MaFactureOK contrôle la conformité technique de la facture et, lorsque les identifiants sont présents, vérifie le fournisseur auprès des sources officielles disponibles. Le site n’est pas une plateforme agréée : il ne transmet aucune facture et ne garantit ni la validité juridique absolue d’un document ni son acceptation finale par une plateforme agréée. Un résultat porte uniquement sur les contrôles affichés et la version indiquée du référentiel.