Piste d’audit fiable et facture électronique : est-elle encore obligatoire en 2026 ?
Le passage par une plateforme agréée ne prouve pas la réalité d’une vente. Voici quand la piste d’audit fiable reste nécessaire et comment la documenter simplement.
11 min de lecturePar L’équipe MaFactureOK
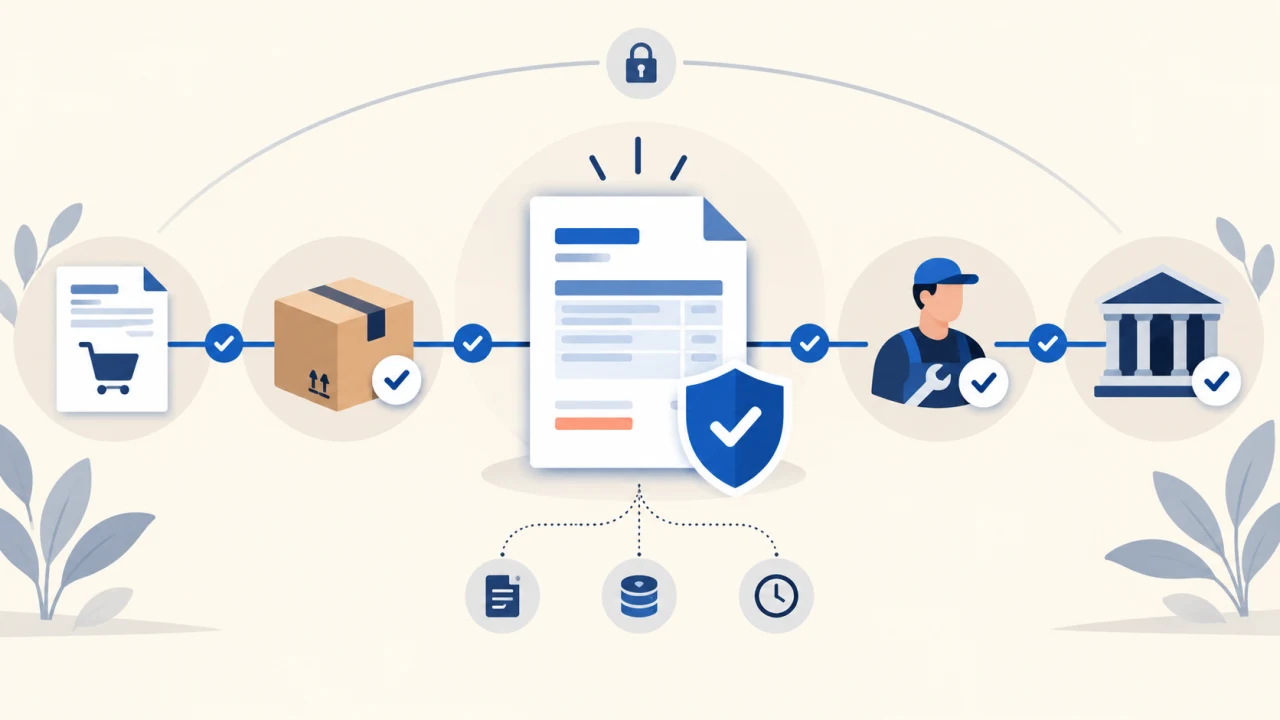
Oui, la piste d’audit fiable reste utile et peut rester obligatoire en 2026. Le passage d’une facture par une plateforme agréée ne démontre pas, à lui seul, que la marchandise a été livrée, que la prestation a été réalisée ou que le prix correspond au contrat.
La réforme organise le format, la transmission et les données communiquées à l’administration. La piste d’audit fiable relie la facture à l’opération commerciale réelle. Les deux mécanismes répondent à des questions différentes.
Une entreprise peut toutefois sécuriser certaines factures par un autre procédé prévu par l’article 289 du Code général des impôts, notamment une signature ou un cachet électronique qualifié, ou un message structuré respectant les conditions réglementaires. Il faut donc examiner le procédé réellement utilisé. Un fichier Factur-X valide ou la seule présence du logo d’une plateforme ne suffit pas à conclure que toute piste d’audit est inutile.
La réponse en une minute
| Question | Réponse | |---|---| | La réforme supprime-t-elle la piste d’audit fiable ? | Non, pas de manière générale | | Une plateforme agréée contrôle-t-elle la réalité de la vente ? | Pas nécessairement. Elle traite le fichier, son acheminement et les données prévues par la réforme | | Un Factur-X techniquement valide suffit-il ? | Non. Il peut décrire correctement une opération qui n’a jamais eu lieu | | Une TPE doit-elle acheter un logiciel dédié ? | Non. Des contrôles manuels cohérents, permanents et documentés peuvent suffire | | Que faut-il relier ? | La facture, la commande ou le contrat, la livraison ou la prestation, le paiement et l’écriture comptable | | Faut-il tout imprimer ? | Non. Les contrôles et les preuves peuvent être numériques, à condition de rester accessibles et traçables |
La règle pratique est simple : pour chaque facture importante, vous devez pouvoir expliquer qui a contrôlé quoi, avec quels justificatifs, et comment la facture a été reliée à une opération réelle.
Qu’est-ce qu’une piste d’audit fiable ?
La piste d’audit fiable, souvent abrégée PAF, est un ensemble de contrôles qui permet de suivre une opération depuis son origine jusqu’à la facture, puis de la facture vers son règlement et sa comptabilisation.
Le BOFiP lui attribue trois objectifs principaux :
- reconstituer chronologiquement tout le processus de facturation ;
- vérifier que la facture reflète la livraison ou la prestation réellement effectuée ;
- permettre un cheminement continu depuis une pièce d’origine jusqu’à la facture, et dans l’autre sens.
La piste peut donc réunir un devis, un bon de commande, un contrat, un bon de livraison, un rapport d’intervention, une validation interne, la facture, un avoir éventuel, un extrait bancaire et une écriture comptable.
Ce n’est pas un document unique délivré par un prestataire. C’est le résultat d’une organisation réelle, appliquée de façon permanente et suffisamment documentée.
Pourquoi la facture électronique ne la remplace pas
Une validation technique contrôle la structure du fichier. Elle peut confirmer que le XML est lisible, que les montants sont cohérents, que les champs obligatoires sont présents et que les règles EN 16931 ou françaises sont respectées.
Une plateforme agréée prend aussi en charge la transmission, l’adressage et les données destinées à l’administration. L’article 289 bis du CGI impose ce circuit pour les opérations concernées par la réforme.
Mais ni le format ni l’acheminement ne prouvent automatiquement :
- que le client a réellement commandé ;
- que le bien a été livré dans la quantité annoncée ;
- que la prestation a été achevée ;
- que le prix est celui du contrat ;
- que l’IBAN n’a pas été remplacé frauduleusement ;
- que la même facture n’a pas été comptabilisée deux fois.
L’article 289 bis déroge à certaines règles de transmission électronique, tandis que l’article 289 maintient l’exigence d’authenticité de l’origine, d’intégrité du contenu et de lisibilité pendant toute la période de conservation. Les textes actuels ne prévoient donc pas que le simple transit par une plateforme agréée remplace, dans tous les cas, les contrôles reliant la facture à son opération.
Dans quels cas faut-il une piste d’audit fiable ?
L’article 289 du CGI décrit plusieurs procédés permettant d’assurer l’authenticité, l’intégrité et la lisibilité d’une facture.
Le premier repose sur des contrôles documentés et permanents établissant une piste d’audit fiable. Il couvre les factures papier et les factures électroniques qui utilisent une solution technique autre que les procédés spécifiques prévus par le même article.
Les autres procédés comprennent notamment :
- la signature électronique qualifiée ;
- le cachet électronique qualifié ;
- le message structuré lisible par ordinateur et traité automatiquement, dans les conditions réglementaires applicables.
Il ne faut pas déduire de cette liste que tout PDF signé, tout XML ou tout Factur-X dispense automatiquement de PAF. Le niveau de signature, le certificat, les conditions de stockage ou les caractéristiques du système structuré doivent correspondre aux exigences du procédé invoqué.
En cas de doute, demandez à votre éditeur ou à votre plateforme de préciser par écrit :
- quel procédé de l’article 289 sécurise les factures ;
- quelles garanties techniques sont fournies ;
- quelles preuves doivent rester sous votre responsabilité ;
- si cette réponse couvre les factures émises, reçues, ou les deux.
Une réponse limitée à « notre solution est conforme à la réforme » ne répond pas à ces quatre questions.
Ce que doit contrôler l’émetteur
Pour une facture de vente, la piste commence avant la création du fichier.
L’entreprise doit pouvoir rapprocher :
- la demande du client, le devis ou le contrat ;
- la validation de la commande ;
- la livraison, le rapport d’intervention ou le relevé de temps ;
- les prix, quantités, remises et taux de TVA appliqués ;
- la facture finale et son numéro ;
- le statut de transmission de la plateforme ;
- le règlement reçu ;
- l’écriture comptable correspondante.
Le contrôle doit aussi éviter l’envoi de doublons et préserver le lien entre le logiciel qui produit la facture et l’application qui la transmet.
Exemple pour un artisan
Un plombier conserve le devis accepté, la preuve du rendez-vous, le rapport d’intervention signé, la facture et le virement reçu. Il vérifie que la désignation, les pièces fournies, la main-d’œuvre, le taux de TVA et le total correspondent entre ces éléments.
Cette chaîne peut constituer une piste simple si elle reflète le processus réel et si l’artisan peut expliquer ses contrôles.
Ce que doit contrôler le destinataire
L’acheteur doit construire sa propre piste. La qualité des contrôles du vendeur ne dispense pas le client de vérifier les factures qu’il reçoit.
Avant paiement et comptabilisation, il peut contrôler :
- que le fournisseur correspond au contrat ou à la commande ;
- que son SIREN, son statut et son numéro de TVA sont cohérents ;
- que la livraison ou la prestation a été confirmée par la bonne personne ;
- que les quantités et prix correspondent aux conditions convenues ;
- que les coordonnées bancaires sont connues ou ont été vérifiées par un canal indépendant ;
- que la facture n’a pas déjà été enregistrée ou payée ;
- que l’approbation respecte les délégations internes ;
- que le paiement et l’écriture comptable restent rattachés à la facture.
La vérification du fournisseur dans l’Annuaire des Entreprises et dans VIES peut participer au contrôle, mais elle ne suffit pas seule. Une société active peut émettre une facture erronée, usurpée ou sans opération réelle.
Notre guide Vérification d’une facture électronique : que contrôler distingue le contrôle du fichier, celui de l’entreprise et le contrôle métier.
Une TPE peut-elle avoir une piste simple ?
Oui. Le BOFiP précise que l’ampleur des contrôles dépend notamment de la taille de l’entreprise, de son activité, de son système d’information et du volume de factures.
Dans une très petite entreprise, une comparaison manuelle entre la facture et les documents commerciaux peut être suffisante. Le BOFiP cite le devis, le bon de commande, le bon de livraison et le justificatif de paiement.
La documentation peut également être proportionnée. Pour une TPE dont les contrôles sont réalisés par une seule personne, une présentation synthétique accompagnée d’une démonstration concrète peut suffire à expliquer le dispositif.
Cette souplesse ne signifie pas qu’aucune organisation n’est nécessaire. Il faut que le contrôle existe vraiment, qu’il soit appliqué régulièrement et que les justificatifs permettent de refaire le parcours.
Un modèle simple de documentation
Une petite entreprise peut commencer par un document de quelques pages structuré ainsi :
1. Périmètre
Indiquez les factures concernées, les outils utilisés, les personnes responsables et les éventuelles exceptions.
2. Déclencheur de l’opération
Décrivez ce qui ouvre le processus : devis accepté, commande, contrat, abonnement ou demande interne.
3. Preuve de réalisation
Précisez comment la livraison ou la prestation est confirmée : bon signé, rapport d’intervention, validation du client, suivi logistique ou relevé de temps.
4. Contrôles avant émission ou paiement
Listez les rapprochements effectués, les seuils d’approbation, les contrôles d’identité, les vérifications de TVA et les contrôles anti-doublon.
5. Traitement des anomalies
Expliquez qui bloque la facture, qui contacte le fournisseur, comment un avoir est traité et comment la correction reste traçable.
6. Transmission et conservation
Notez où sont conservés le fichier original, les statuts de la plateforme et les justificatifs. Le guide Conservation des factures électroniques détaille les durées et les formats.
7. Mise à jour
Prévoyez une révision après chaque changement important de logiciel, de plateforme, de circuit d’approbation ou d’organisation.
Quels justificatifs conserver ?
La liste dépend de l’activité. Les documents utiles peuvent inclure :
| Étape | Justificatifs possibles | |---|---| | Commande | devis accepté, bon de commande, contrat, e-mail de validation | | Réalisation | bon de livraison, rapport d’intervention, procès-verbal, relevé de temps | | Facturation | Factur-X, UBL ou CII original, détail des calculs, validation interne | | Transmission | dépôt, horodatages et statuts de la plateforme agréée | | Correction | refus, motif, avoir, facture rectifiée et lien avec l’original | | Paiement | approbation, ordre de paiement, relevé bancaire, rapprochement | | Comptabilité | écriture, journal, référence de la pièce et période de TVA |
Un dossier contenant beaucoup de fichiers sans lien clair n’est pas nécessairement fiable. Les références communes, les identifiants stables et un classement cohérent rendent le chemin vérifiable dans les deux sens.
Les contrôles les plus utiles à automatiser
Même une petite entreprise peut automatiser certains points sans transformer son organisation :
- détection d’un numéro de facture déjà enregistré ;
- rapprochement entre commande, réception et facture ;
- vérification des totaux et de la TVA ;
- signalement d’un changement d’IBAN ;
- contrôle du SIREN, du SIRET et du numéro de TVA ;
- journal des validations et des modifications ;
- archivage de l’original avec les statuts de transmission.
L’automatisation ne remplace pas le jugement métier. Un système peut confirmer que trois montants sont identiques sans savoir si la prestation a été correctement exécutée.
Que risque l’entreprise en cas de contrôle insuffisant ?
L’administration peut demander les informations, documents, traitements et systèmes constituant les contrôles, ainsi que leur documentation.
Selon le BOFiP, si l’administration ne peut pas contrôler la piste ou si les contrôles n’établissent pas un lien fiable avec l’opération, les factures peuvent ne plus être considérées comme pièces justificatives. La déduction de TVA chez le destinataire peut alors être remise en cause, sous réserve de l’analyse complète du dossier et des autres éléments apportés.
Le risque ne vient donc pas seulement d’un XML invalide. Une facture techniquement parfaite peut devenir insuffisante si l’entreprise ne peut pas montrer ce qu’elle paie réellement et pourquoi.
Les erreurs fréquentes
Confondre PAF et validation technique
La validation prouve que le fichier respecte certaines règles. La piste relie la facture à une opération réelle.
Penser que la plateforme fait tous les contrôles
La plateforme ne connaît pas forcément votre commande, votre livraison, vos prix négociés ou votre validation interne.
Rédiger une procédure qui ne correspond pas à la pratique
La piste doit décrire ce qui se passe réellement. Une procédure parfaite mais jamais appliquée ne constitue pas une preuve solide.
Garder les factures sans les justificatifs
L’original de la facture est nécessaire, mais il faut aussi préserver les éléments constitutifs des contrôles.
Ne jamais mettre la documentation à jour
Un changement de logiciel, de plateforme ou de responsable peut rendre l’ancien schéma faux.
Checklist pour cette semaine
- Choisissez une facture de vente et une facture d’achat récentes.
- Retrouvez la commande ou le contrat qui les justifie.
- Retrouvez la preuve de livraison ou de prestation.
- Vérifiez les montants, la TVA, l’identité et les coordonnées bancaires.
- Reliez le paiement et l’écriture comptable.
- Identifiez qui a réalisé chaque contrôle.
- Notez ce qui manque ou dépend d’une boîte mail personnelle.
- Rédigez le circuit réel sur une page.
- Testez le parcours dans les deux sens, de la commande à la facture puis de la facture à la commande.
- Demandez à votre éditeur quel procédé de l’article 289 il utilise.
Vous pouvez vérifier une facture électronique avant son traitement pour contrôler son format, ses règles et les identifiants des entreprises. Ce pré-contrôle complète votre piste d’audit, mais ne la remplace pas.
Questions fréquentes
La piste d’audit fiable disparaît-elle avec la réforme ?
Non, pas de manière générale. La réforme impose un format et un circuit pour les opérations concernées. Elle ne transforme pas automatiquement la plateforme agréée en preuve de la réalité de chaque livraison ou prestation.
Un Factur-X valide dispense-t-il de piste d’audit ?
Pas à lui seul. Un Factur-X peut être techniquement conforme sans prouver que l’opération existe. Une dispense dépend du procédé de sécurisation réellement utilisé et du respect de ses conditions réglementaires.
Faut-il un logiciel spécialisé ?
Non. Le BOFiP accepte que les contrôles soient informatiques, papier ou manuels. Dans une TPE, un rapprochement manuel cohérent et traçable peut être adapté.
La piste concerne-t-elle aussi les factures reçues ?
Oui. L’émetteur et le destinataire doivent chacun pouvoir relier leurs factures à la réalité de leurs opérations et expliquer leurs propres contrôles.
MaFactureOK certifie-t-il ma piste d’audit ?
Non. MaFactureOK contrôle la facture et certaines données de tiers. Il ne connaît pas votre commande, votre livraison, votre circuit d’approbation ni votre paiement.
Limites du service
Cet article présente les règles générales connues au 5 octobre 2026. Le procédé de sécurisation, l’activité, le volume de factures et l’organisation de l’entreprise déterminent les contrôles et la documentation attendus.
MaFactureOK ne certifie pas une piste d’audit fiable et n’évalue pas l’ensemble de votre contrôle interne. Le service n’est pas une plateforme agréée, ne transmet pas les factures et ne remplace pas l’avis de votre expert-comptable, de votre avocat ou de votre conseil fiscal.