Vérification d’une facture électronique : que contrôler, dans quel ordre, et avec quels outils
Vérifier une facture électronique, c’est trois contrôles distincts : le fichier est-il lisible, respecte-t-il les règles européennes et françaises, et l’entreprise qui l’émet existe-t-elle vraiment ? Qui vérifie quoi, dans quel ordre, avec quels outils, et ce qu’une vérification ne prouve jamais.
12 min de lecturePar L’équipe MaFactureOK
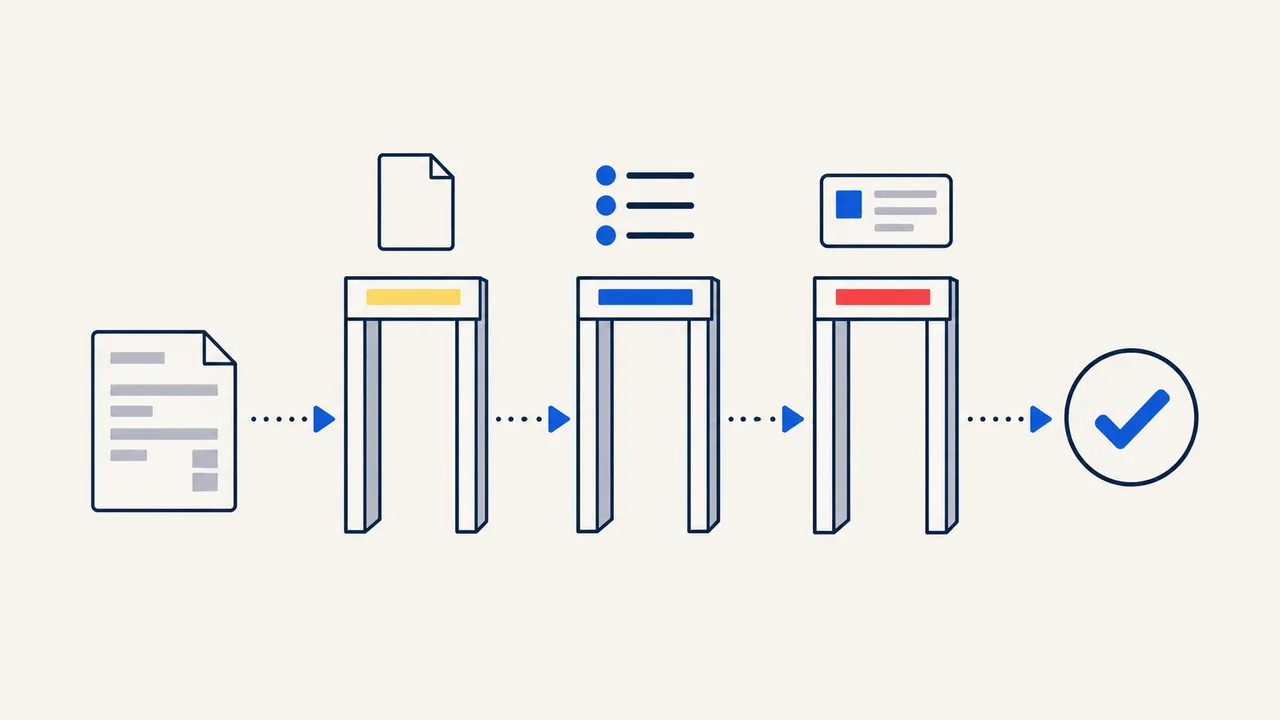
Depuis le 1er septembre 2026, toutes les entreprises françaises assujetties à la TVA doivent pouvoir recevoir des factures électroniques, et les grandes entreprises et les ETI doivent les émettre. Une facture qui arrive n’est plus un PDF que l’on ouvre : c’est un fichier structuré, contrôlé par des machines avant d’être lu par un humain. La question « cette facture est-elle bonne ? » a donc changé de nature. Elle se décompose en trois questions, qui ne se vérifient ni au même endroit, ni avec les mêmes outils.
L’essentiel : vérifier une facture électronique, c’est contrôler successivement le fichier (est-il au bon format et lisible ?), son contenu (respecte-t-il les règles européennes et françaises ?) et son émetteur (l’entreprise existe-t-elle, est-elle active, son numéro de TVA est-il valide ?). Les deux premiers contrôles sont mécaniques et reproductibles ; le troisième s’appuie sur des registres publics. Aucun des trois ne prouve que la prestation a été réalisée.
Ce que « vérifier » veut dire pour une facture électronique
Sur un PDF classique, vérifier une facture consistait à relire les mentions obligatoires, refaire les totaux et reconnaître le fournisseur. Sur une facture électronique, ces contrôles existent toujours, mais ils sont précédés d’une couche technique invisible : le fichier doit être structuré selon l’un des trois formats admis en France (Factur-X, UBL ou CII), et chaque information doit se trouver à l’endroit prévu par la norme européenne EN 16931, complétée par des règles propres à la France.
C’est cette couche qui provoque les rejets. Une facture rejetée par une plateforme agréée est réputée jamais émise : elle ne déclenche ni délai de paiement, ni droit à déduction de la TVA, tant qu’une version corrigée n’a pas été renvoyée. D’où l’intérêt de vérifier avant d’envoyer, du côté du vendeur, et de vérifier à réception, du côté de l’acheteur, plutôt que de découvrir le problème dans un message d’erreur.
Niveau 1 : le fichier est-il lisible ?
Le premier contrôle ne regarde pas encore le contenu de la facture. Il répond à une question plus élémentaire : ce fichier est-il une facture électronique au sens de la réforme ?
- Le format réel. Un fichier
.xmlpeut être une facture UBL, une facture CII, ou n’importe quoi d’autre. Un fichier.pdfn’est une facture Factur-X que s’il contient, en pièce jointe interne, un fichier XML CII décrivant la facture. Un PDF ordinaire, même parfait à l’œil, n’est pas une facture électronique et ne peut pas être vérifié comme telle. Il faut d’abord le convertir en Factur-X. - Le conteneur PDF/A-3. Pour Factur-X, le PDF doit respecter le standard PDF/A-3, conçu pour l’archivage, et porter des métadonnées qui déclarent le profil utilisé. Un PDF modifié après coup, ou produit par un outil qui ne connaît pas PDF/A-3, échoue à ce stade.
- La structure du XML. Le XML doit être bien formé, puis conforme au schéma de sa syntaxe (UBL 2.1 ou CII D22B). Une balise mal fermée ou un élément placé au mauvais endroit arrête l’analyse ici.
Quand ce niveau échoue, le résultat n’est pas « facture invalide » mais « fichier non analysable » : on ne sait rien de son contenu. Un validateur honnête distingue les deux, car la correction n’est pas la même. Dans le premier cas, il faut corriger les données ; dans le second, il faut régénérer le fichier depuis le logiciel de facturation.
Niveau 2 : le contenu respecte-t-il les règles ?
Une fois le fichier lu, les contrôles portent sur les données. Ils sont décrits par des règles numérotées, publiées et versionnées, que tout le monde peut consulter : les règles européennes de l’EN 16931 (préfixe BR) et les règles françaises maintenues par le FNFE-MPE (préfixe BR-FR). C’est le même jeu de règles que les plateformes agréées appliquent. Trois familles reviennent dans presque tous les rejets.
Les mentions obligatoires. Numéro et date de facture, identification légale du vendeur et de l’acheteur, adresse électronique de facturation, cadre de facturation, devise, lignes. En France, le SIREN du vendeur et le numéro de TVA intracommunautaire sont obligatoires dès qu’il y a de la TVA au taux normal. Une facture sans SIREN vendeur est rejetée (erreur de SIREN : les six causes).
Les calculs. Le total hors taxes doit être la somme des lignes, le total TTC la somme du hors taxes et de la TVA, le montant à payer le total TTC diminué de ce qui a déjà été réglé. Chaque taux de TVA doit avoir sa base, son taux et son montant, et le tout doit s’additionner au centime. Ces règles sont mécaniques, et un arrondi effectué ligne par ligne au lieu du total suffit à les faire échouer (montant de TVA faux : comprendre et corriger).
Les codes et listes. Type de document, catégorie de TVA, code devise, code de schéma de l’identifiant : chaque valeur doit appartenir à une liste fermée. Un code de catégorie de TVA inventé, ou une exonération déclarée sur une ligne au taux normal, est une erreur bloquante.
Le résultat de ce niveau est un verdict en trois états : valide quand aucune règle bloquante n’échoue, à vérifier quand seules des règles d’avertissement sont concernées, invalide dès qu’une règle bloquante échoue. Pour chaque anomalie, un bon rapport indique le champ concerné, la règle, ce qu’elle signifie en clair et la correction attendue, sans obliger le lecteur à déchiffrer un code. L’article comprendre un résultat de validation détaille cette lecture.
Niveau 3 : l’émetteur existe-t-il vraiment ?
Une facture peut être techniquement irréprochable et pourtant problématique : émise par une société radiée, portant le SIREN d’une autre entreprise, ou un numéro de TVA qui n’a jamais été activé. La norme ne contrôle pas cela ; les registres publics le permettent.
- Le registre officiel des entreprises. À partir du SIREN ou du SIRET, l’Annuaire des Entreprises indique si l’entreprise existe, si elle est active ou a cessé son activité, et à quelle date. Une facture datée après la cessation d’activité du vendeur est un signal fort (fournisseur radié : que faire de sa facture).
- Le service VIES. Il confirme qu’un numéro de TVA intracommunautaire est valide à la date de l’interrogation. Un numéro français se compose de « FR », d’une clé de deux caractères et des neuf chiffres du SIREN : un écart entre le SIREN et le numéro de TVA de la même facture se détecte donc mécaniquement.
- La cohérence entre la facture et le registre. Le nom et l’adresse portés sur la facture doivent correspondre à ceux du registre. Un écart n’est pas forcément une fraude (un nom commercial, un déménagement récent), mais il mérite une question au fournisseur avant paiement.
Ce niveau est particulièrement utile à l’acheteur. Pour le vendeur, le même contrôle appliqué au client avant de créer la facture évite le rejet le plus fréquent : une facture adressée à un SIREN inconnu de l’annuaire, que personne ne peut recevoir. Les pages vérifier un SIRET et vérifier un numéro de TVA intracommunautaire répondent à cette question à partir du seul numéro.
Qui vérifie quoi, et à quel moment
- Avant l’envoi : le vendeur, ou son logiciel. Niveaux 1 et 2 sur la facture, niveau 3 sur le client. En cas d’échec, la facture est corrigée dans le logiciel avant tout envoi.
- À la transmission : la plateforme agréée du vendeur. Niveaux 1 et 2, plus l’existence de l’adresse électronique du destinataire dans l’annuaire. En cas d’échec, rejet avec un code, par exemple
REJ_SEMANouREJ_ADR; la facture est réputée jamais émise. - À la réception : la plateforme agréée de l’acheteur, puis l’acheteur. Contrôles techniques de la plateforme, puis contrôle métier : commande, livraison, prix, identité du fournisseur. En cas d’échec, refus par l’acheteur, qui appelle un avoir et une nouvelle facture.
Deux conséquences pratiques. D’abord, une facture rejetée à la transmission et une facture refusée par le client ne se corrigent pas de la même façon : la première se renvoie avec le même numéro, la seconde exige un avoir (rejetée ou refusée : faut-il un avoir ?). Ensuite, les plateformes agréées peuvent ajouter des contrôles à ceux du socle commun, et deux plateformes ne rejettent pas toujours pour les mêmes motifs. Un validateur indépendant reproduit le socle commun ; il ne remplace pas le verdict final de la plateforme.
Comment vérifier une facture, pas à pas
Pour une facture reçue, l’ordre qui évite le travail inutile est le suivant.
- Déposez le fichier tel quel dans un validateur, sans le renommer ni le convertir. Le contrôle unitaire gratuit accepte Factur-X, UBL et CII, et rend un verdict en quelques secondes avec, pour chaque anomalie, le champ concerné et la correction attendue.
- Lisez le verdict avant les détails. Invalide : demandez une facture corrigée au fournisseur, la facture ne peut pas être traitée en l’état. À vérifier : lisez les points jaunes, ils ne bloquent pas mais peuvent gêner le traitement. Valide : passez au niveau suivant.
- Regardez ce que disent les registres sur le fournisseur. Entreprise active, numéro de TVA confirmé, nom et adresse cohérents : passez au contrôle métier. Entreprise cessée avant la date de facture, SIREN introuvable ou numéro de TVA non valide dans VIES : demandez une explication au fournisseur avant de décider du traitement.
- Faites le contrôle métier, que personne ne fera à votre place : la commande existe, la prestation a été réalisée, les prix sont ceux convenus, l’IBAN est celui que vous connaissez.
Pour une facture que vous émettez, inversez l’ordre : vérifiez le client au registre avant de créer la facture, puis validez le fichier généré par votre logiciel avant de l’envoyer. Les exemples de factures synthétiques permettent de voir un rapport complet avant de déposer une facture réelle ; en cas de rejet, la page facture rejetée traduit le message reçu et croise le code avec le fichier.
Les erreurs que la vérification trouve le plus souvent
- SIREN du vendeur manquant ou invalide (
BR-FR-10) : renseigner le SIREN à neuf chiffres dans les paramètres de l’entreprise, dans le logiciel. - Numéro de TVA du vendeur manquant (
BR-S-02) : renseigner le numéro intracommunautaire dès qu’il y a de la TVA au taux normal. - Cadre de facturation manquant (
BR-FR-08) : choisir biens, services ou opération mixte. - Total TTC différent de HT + TVA (
BR-CO-15) : corriger l’arrondi ou le report des totaux. - Montant à payer incohérent (
BR-CO-16) : recalculer le montant à payer à partir du TTC et des acomptes. - Adresse électronique de l’acheteur absente (
BR-FR-12) : renseigner l’adresse de facturation du client, construite à partir de son SIREN. - Fichier PDF hors PDF/A-3 (contrôle du conteneur) : régénérer le PDF depuis un outil produisant du PDF/A-3, sans le modifier ensuite.
Dans tous les cas, la correction durable se fait dans le référentiel du logiciel (fiche client, paramètres de l’entreprise), pas dans le fichier : une facture retouchée à la main repart avec la même erreur au prochain envoi.
Avec quels outils
Trois familles d’outils vérifient une facture électronique, et elles ne se recouvrent pas.
- Le logiciel de facturation. C’est lui qui produit le fichier ; les bons éditeurs appliquent les règles avant l’export et refusent de générer une facture incomplète. C’est le contrôle le moins coûteux, quand il existe.
- Les validateurs de référence. Le FNFE-MPE publie le paquet de validation français, et la Commission européenne maintient les artefacts de l’EN 16931. Ils sont exacts et gratuits, mais s’adressent aux intégrateurs : le résultat est une liste de règles en anglais, sans explication ni correction.
- Les validateurs pour non-spécialistes. Ils utilisent les mêmes règles de référence, versionnées, et traduisent chaque anomalie en langage courant, avec le champ à corriger. MaFactureOK va au-delà de la validation technique : il contrôle aussi l’identité, le statut et le numéro de TVA du fournisseur auprès des sources officielles disponibles. Les versions de référentiel utilisées sont affichées sur chaque rapport, et les contrôles effectués et non effectués sont documentés.
Quel que soit l’outil, exigez trois choses : la version du référentiel appliquée, la distinction entre « fichier non analysable » et « facture invalide », et une politique claire sur ce que devient votre fichier après l’analyse. Une facture contient des données commerciales ; elle n’a aucune raison d’être conservée par l’outil qui l’a vérifiée.
Ce qu’une vérification ne prouve jamais
Une facture valide au sens des trois niveaux ci-dessus n’est pas pour autant une facture à payer. La vérification ne prouve pas que la prestation a été réalisée, ni que le prix est celui convenu, ni que l’IBAN appartient au fournisseur, ni que le taux de TVA appliqué est le bon pour l’opération. Elle ne garantit pas non plus l’acceptation finale par une plateforme agréée, qui peut appliquer ses propres contrôles, ni la validité juridique de la facture, qui dépend de conditions de fond que seul un professionnel du chiffre ou du droit apprécie. Elle élimine en revanche les rejets techniques évitables et les fournisseurs qui n’existent plus, ce qui représente l’essentiel des incidents de la première année.
Limites du service
Cet article décrit les contrôles en vigueur au 15 septembre 2026, tels que publiés dans les spécifications externes de la DGFiP et le paquet de validation du FNFE-MPE. Les plateformes agréées peuvent appliquer des contrôles complémentaires, et les référentiels évoluent : la version appliquée est indiquée sur chaque rapport.
MaFactureOK vérifie le format d’une facture et l’état d’une entreprise au registre officiel ; il n’est pas une plateforme agréée, ne transmet aucune facture et ne remplace ni votre logiciel, ni votre plateforme, ni votre expert-comptable.