La plateforme agréée paie-t-elle vos factures ?
Recevoir ou valider une facture sur une plateforme agréée ne déclenche pas automatiquement son paiement. Voici le circuit réel et les statuts à comprendre.
11 min de lecturePar L’équipe MaFactureOK
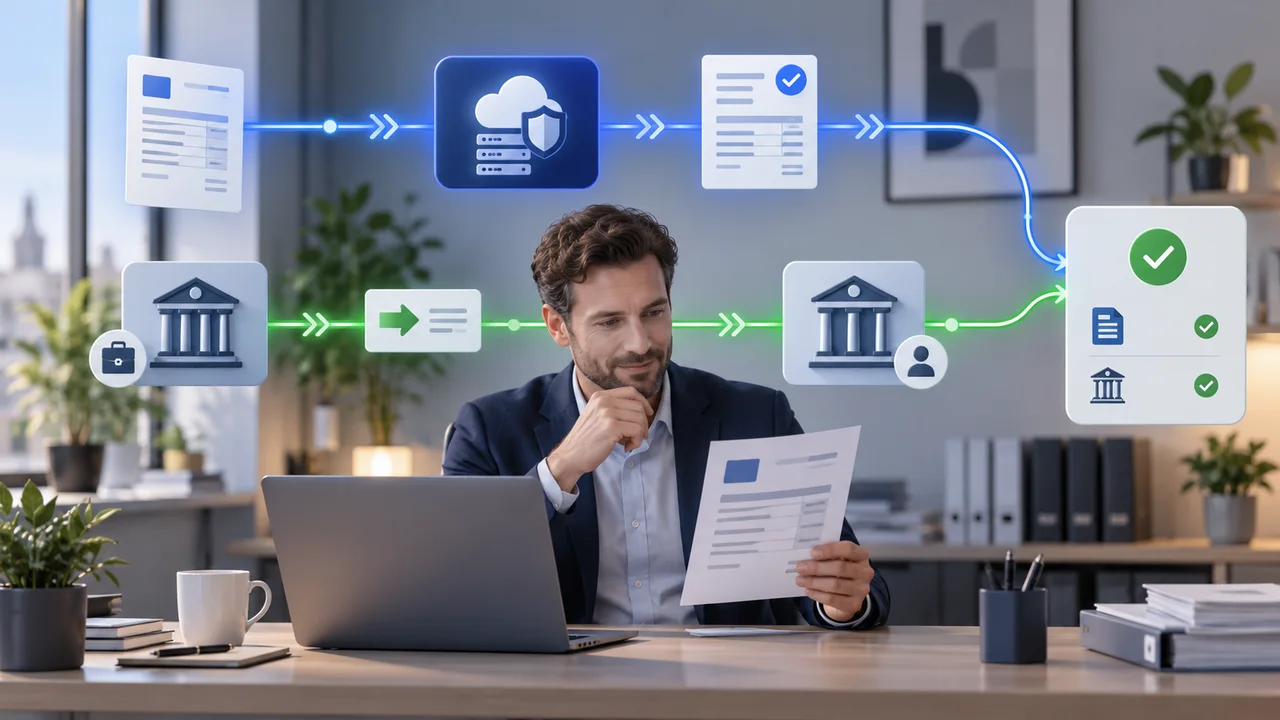
Non, une plateforme agréée ne paie pas automatiquement la facture qu’elle reçoit, transmet ou valide. Son rôle réglementaire consiste à faire circuler la facture électronique, à transmettre certaines données à l’administration et à gérer des statuts. Le règlement reste une opération distincte, généralement exécutée par l’acheteur depuis sa banque, son logiciel de trésorerie ou un service de paiement séparé.
Une plateforme peut proposer une fonction de paiement en option, directement ou avec un partenaire. Dans ce cas, il s’agit d’un service commercial supplémentaire régi par votre contrat, pas d’un effet automatique de la réforme.
Cette distinction évite trois erreurs fréquentes : croire qu’une facture acceptée est déjà payée, confondre « paiement transmis » avec des fonds reçus et déclarer un encaissement qui n’a pas encore eu lieu.
La réponse en une minute
| Événement | Ce qu’il prouve | Ce qu’il ne prouve pas | |---|---|---| | Facture déposée | Le document est entré dans le circuit | Le client l’a reçue, acceptée ou payée | | Facture mise à disposition | Le destinataire peut y accéder | Le paiement a été ordonné | | Facture approuvée dans un workflow | Le contrôle interne prévu a été validé | La banque a exécuté le virement | | Paiement transmis | Une instruction ou une information de paiement a été envoyée selon le service utilisé | Les fonds sont crédités chez le fournisseur | | Facture encaissée | Le fournisseur déclare avoir reçu tout ou partie du règlement | La facture était parfaite sur tous les autres contrôles |
La règle pratique est simple : une facture n’est payée que lorsque le paiement a réellement été exécuté et reçu. L’écran de la plateforme doit être rapproché du relevé bancaire et de la comptabilité.
Quel est le rôle réglementaire d’une plateforme agréée ?
La DGFiP décrit quatre fonctions centrales pour une plateforme agréée :
- émettre, transmettre et recevoir les factures électroniques ;
- extraire et transmettre les données réglementaires des factures ;
- transmettre les données de transactions qui relèvent du e-reporting ;
- transmettre les données de paiement dans les cas prévus.
Le mot « paiement » dans cette liste prête à confusion. Il désigne d’abord la transmission d’une information fiscale sur un encaissement. Il ne signifie pas que la plateforme tient votre compte bancaire, décide de payer ou garantit le règlement du fournisseur.
Le circuit de la facture et le circuit de l’argent peuvent être connectés, mais ils restent juridiquement et techniquement distincts. Votre entreprise peut recevoir la facture sur une plateforme agréée, la faire approuver dans son logiciel comptable, créer un ordre de virement dans un outil de trésorerie, puis l’exécuter dans sa banque.
Certaines offres regroupent ces étapes dans une seule interface. Cette ergonomie ne doit pas faire oublier les responsabilités : vérifiez quel prestataire initie le paiement, qui l’autorise, quel compte est débité et à quel moment l’opération devient irrévocable.
Pourquoi la plateforme transmet-elle des données de paiement ?
La transmission des données de paiement sert notamment à suivre les opérations pour lesquelles la TVA devient exigible lors de l’encaissement. C’est particulièrement important pour les prestations de services lorsque le prestataire n’a pas opté pour le paiement de la TVA d’après les débits.
Le BOFiP précise que, pour une facture électronique concernée, l’émetteur transmet les données de paiement au moyen du statut « Encaissée » par l’intermédiaire de sa plateforme agréée. La date et le montant déclarés doivent correspondre à un encaissement réel.
Cette obligation ne s’applique pas de la même manière à toutes les opérations. Il faut distinguer :
- les prestations de services soumises à la TVA sur les encaissements ;
- les prestations pour lesquelles le fournisseur a opté pour les débits ;
- les opérations en autoliquidation ;
- les livraisons de biens, dont les règles d’exigibilité diffèrent ;
- les paiements partiels et les acomptes.
Le guide sur les cinq dates de la facture, de la TVA et du paiement aide à identifier l’événement fiscal pertinent. La plateforme transporte l’information que vous lui fournissez, mais elle ne doit pas transformer une échéance ou une promesse en encaissement.
« Paiement transmis » ne veut pas dire « argent reçu »
Le statut « Paiement transmis » indique qu’un flux ou une information lié au règlement a été envoyé. Selon l’offre utilisée, il peut correspondre à une instruction adressée à un service de paiement, à une information remontée par l’acheteur ou à une étape de son workflow.
Plusieurs événements peuvent encore empêcher ou retarder le crédit du fournisseur :
- l’ordre attend une seconde validation ;
- la banque refuse l’opération ;
- le solde du compte est insuffisant ;
- l’IBAN est erroné ;
- le virement fait l’objet d’un contrôle ;
- le paiement a été envoyé un jour non ouvré ;
- le fournisseur ne parvient pas à rapprocher la somme.
Le fournisseur ne doit donc pas traiter « Paiement transmis » comme une preuve bancaire définitive. Il peut suivre l’avancement, mais il confirme l’encaissement à partir du crédit réellement constaté.
De son côté, l’acheteur ne doit pas marquer la facture comme réglée simplement parce qu’elle a été approuvée. Son rapprochement doit relier le numéro de facture, le montant, le bénéficiaire, la date d’exécution et la référence bancaire.
Que signifie exactement le statut « Encaissée » ?
« Encaissée » signifie que le fournisseur a reçu un paiement rattaché à la facture. Le statut peut concerner le montant total ou un règlement partiel selon les données transmises.
Exemple : une facture de prestation s’élève à 1 200 euros TTC. Le client verse 600 euros le 20 octobre, puis 600 euros le 10 novembre. Il ne faut pas déclarer 1 200 euros encaissés dès le premier virement. Chaque montant et chaque date doivent rester cohérents avec la réalité bancaire et comptable.
Le statut ne constitue pas une nouvelle facture et ne modifie pas le fichier d’origine. Il ajoute une information au cycle de vie. Il ne corrige ni un mauvais taux de TVA, ni une erreur de SIREN, ni une prestation contestée.
Si la facture reste impayée, ne renseignez aucun encaissement fictif. L’article facture impayée : quand payer ou récupérer la TVA ? détaille les conséquences selon la nature de l’opération.
Le parcours réel d’une facture jusqu’au règlement
1. Réception de la facture
La plateforme du fournisseur adresse la facture à celle de l’acheteur grâce à l’annuaire. Le destinataire peut alors accéder au document et à ses données structurées.
2. Contrôles techniques et métier
Le système vérifie le format, les calculs et certaines règles. L’entreprise contrôle ensuite la commande, la livraison, l’identité du fournisseur, la TVA, les coordonnées bancaires et l’autorisation de la dépense.
Une facture techniquement valide peut encore être refusée pour un motif métier. Inversement, son apparence correcte ne garantit pas la validité de son XML. La page vérifier une facture électronique permet d’effectuer un pré-contrôle complémentaire.
3. Bon à payer
La personne habilitée approuve la dépense. Cette validation interne autorise la préparation du paiement selon les règles de l’entreprise. Elle ne constitue pas encore un virement.
4. Création et autorisation du paiement
L’ordre est créé dans la banque, le logiciel de trésorerie ou un service intégré. Selon le montant, deux validations peuvent être nécessaires. Le bénéficiaire et l’IBAN doivent être vérifiés avant l’autorisation finale.
5. Exécution et rapprochement bancaire
La banque exécute l’ordre. L’acheteur rapproche le débit avec la facture. Le fournisseur rapproche le crédit reçu avec sa créance.
6. Mise à jour du statut
Lorsque l’opération entre dans le champ des données de paiement, l’encaissement réel est transmis par la plateforme avec la date et le montant correspondants. Cette dernière étape décrit le paiement, elle ne le crée pas.
Une plateforme peut-elle proposer le paiement intégré ?
Oui. Une plateforme agréée peut commercialiser des services qui dépassent son rôle réglementaire minimal : préparation des virements, paiement intégré, carte, financement, relance ou rapprochement bancaire.
Avant d’activer une telle fonction, lisez le contrat et posez des questions précises :
- quel prestataire réglementé exécute le paiement ?
- faut-il donner un mandat ?
- qui peut ajouter ou modifier un bénéficiaire ?
- une double validation est-elle disponible ?
- comment une modification d’IBAN est-elle signalée ?
- quels frais sont facturés ?
- comment annuler un ordre non exécuté ?
- quelles preuves sont conservées ?
Ne déduisez pas ces réponses du seul statut de plateforme agréée. L’agrément porte sur les fonctions prévues par la réforme. Les services financiers supplémentaires ont leurs propres conditions, responsabilités et contrôles.
Quels contrôles garder avant de payer ?
La facturation électronique améliore la traçabilité, mais elle ne supprime pas le contrôle du paiement.
Vérifiez l’entreprise
Confirmez que le fournisseur existe, qu’il est actif et que son identité correspond à la commande et à la prestation. Un identifiant valide ne prouve pas à lui seul que la demande de paiement est authentique.
Rapprochez la facture de l’achat
Comparez la commande, la livraison ou le service fait, les quantités, les prix et le destinataire. Une facture sans lien avec une dépense autorisée ne doit pas être payée uniquement parce qu’elle est arrivée par le bon canal.
Contrôlez toute modification bancaire
Une nouvelle coordonnée bancaire doit être confirmée par un canal indépendant, auprès d’un contact déjà connu. Ne répondez pas au message qui annonce le changement pour vérifier son authenticité. Notre guide sur le faux RIB sur une facture fournit une procédure simple.
Séparez les rôles
Évitez qu’une seule personne puisse créer le fournisseur, modifier l’IBAN, approuver la facture et exécuter le virement. Cette séparation réduit les erreurs et les fraudes internes ou externes.
Conservez les preuves
Gardez les statuts de la facture, les validations, l’ordre de paiement et le rapprochement bancaire. En cas de litige, ces éléments permettent de reconstruire la chronologie.
Que faire si les statuts se contredisent ?
Une plateforme peut afficher « Encaissée » alors que votre comptabilité ne retrouve pas le paiement, ou le fournisseur peut relancer une facture marquée comme payée.
Procédez dans cet ordre :
- comparez le montant et le numéro de facture ;
- vérifiez s’il s’agit d’un paiement partiel ;
- recherchez le débit ou le crédit bancaire réel ;
- contrôlez la date de valeur et le bénéficiaire ;
- identifiez qui a renseigné le statut et à partir de quelle source ;
- corrigez l’information sans modifier la facture d’origine ;
- conservez la trace de la rectification.
Ne créez pas un avoir uniquement pour corriger un statut de paiement. Un avoir modifie la créance ou le prix. Une erreur de cycle de vie doit être traitée dans le workflow prévu par la plateforme.
Questions fréquentes
Le dépôt d’une facture déclenche-t-il un prélèvement ?
Non. Le dépôt transmet le document. Un prélèvement nécessite un mandat et un circuit de paiement distinct. Vérifiez toujours le service réellement activé dans votre contrat.
Une facture acceptée est-elle payée ?
Non. L’acceptation ou le bon à payer autorise généralement la suite du processus. Le paiement intervient lorsque l’ordre est exécuté et que les fonds sont reçus.
Qui renseigne le statut « Encaissée » ?
Le fournisseur est à l’origine de l’information sur le paiement qu’il a reçu. Son logiciel peut automatiser la remontée à partir du rapprochement bancaire, puis la plateforme transmet les données réglementaires dans les cas concernés.
Faut-il déclarer tous les paiements de toutes les factures ?
Non. L’obligation de données de paiement vise les opérations dont la TVA est exigible à l’encaissement, notamment certaines prestations de services, avec des exclusions comme l’option pour les débits ou l’autoliquidation. Confirmez votre régime avec votre expert-comptable en cas de doute.
Ma plateforme garantit-elle l’IBAN du fournisseur ?
Pas du seul fait de son agrément. Certaines offres ajoutent des contrôles bancaires ou antifraude, mais leur portée dépend du service souscrit. Confirmez tout changement d’IBAN par un canal indépendant.
MaFactureOK peut-il savoir si la facture est payée ?
Non. MaFactureOK analyse le fichier déposé et peut vérifier sa structure, ses calculs et certaines informations sur les entreprises. Le service n’accède pas à votre banque, à votre comptabilité ni aux statuts privés de votre plateforme.
Limites du service
MaFactureOK fournit un pré-contrôle du document. Il ne déclenche aucun règlement, ne vérifie pas le solde d’un compte, ne confirme pas qu’un virement a été reçu et ne transmet pas de données de paiement.
MaFactureOK n’est pas une plateforme agréée, un établissement de paiement ou une banque. Son résultat ne remplace ni le contrôle de la dépense, ni l’autorisation bancaire, ni le rapprochement comptable, ni l’avis de votre expert-comptable sur l’exigibilité de la TVA.