Facture électronique : les 5 dates à ne pas confondre pour la TVA et le paiement
Date d’émission, livraison, exigibilité de la TVA, échéance et encaissement ne désignent pas le même événement. Voici comment les renseigner sans erreur.
10 min de lecturePar L’équipe MaFactureOK
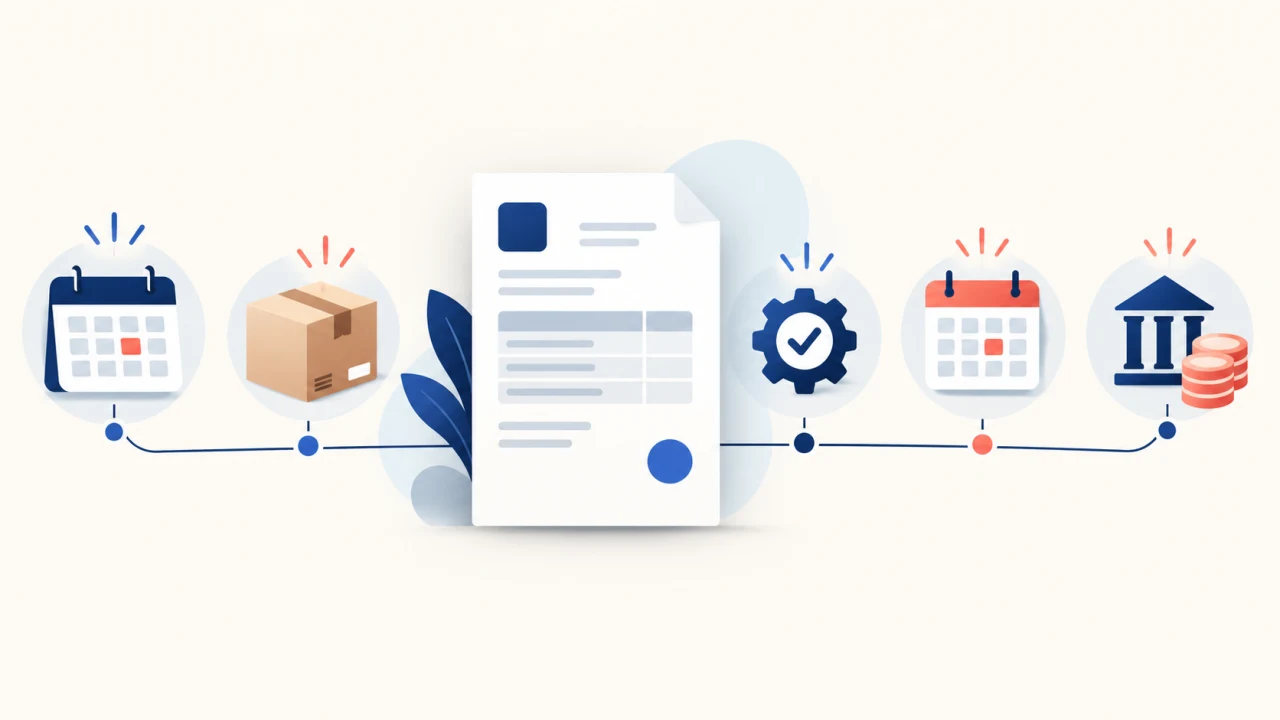
Une facture électronique peut contenir plusieurs dates parfaitement différentes. La date d’émission indique quand la facture a été créée. La date de l’opération correspond à la livraison du bien ou à l’achèvement de la prestation. L’exigibilité de la TVA détermine quand la taxe doit être déclarée. L’échéance fixe quand le client doit payer. L’encaissement constate quand l’argent a réellement été reçu.
Mettre la même date partout par défaut peut produire une facture techniquement bien formée mais fiscalement ou commercialement incohérente. Le risque est plus visible avec Factur-X, UBL et CII, car chaque date occupe un champ structuré que les logiciels, les plateformes agréées et l’administration peuvent exploiter.
La réponse en une minute
| Date | Ce qu’elle signifie | Exemple | |---|---|---| | Date de l’opération | Livraison du bien, fin de la prestation ou versement de l’acompte | Intervention terminée le 4 octobre | | Date d’émission | Jour où la facture est établie | Facture créée le 4 octobre | | Date d’exigibilité de la TVA | Moment où la TVA devient déclarable et déductible selon les règles applicables | Encaissement d’un service le 3 novembre | | Date d’échéance | Dernier jour accordé au client pour payer | Paiement attendu le 3 novembre | | Date d’encaissement | Jour où le règlement est effectivement reçu | Virement crédité le 6 novembre |
Ces dates peuvent coïncider, mais ce n’est pas une règle. Pour une prestation soumise à la TVA sur les encaissements, l’émission peut avoir lieu en octobre, l’échéance en novembre et l’exigibilité de la TVA seulement au moment du règlement effectif.
1. La date de l’opération
La date de l’opération décrit le moment où ce qui est facturé a réellement eu lieu. Service Public la présente comme le jour effectif de la livraison ou de la fin d’exécution de la prestation. Pour un acompte, il s’agit de la date de son versement.
L’article 242 nonies A de l’annexe II au Code général des impôts impose cette information lorsqu’elle est déterminée et différente de la date d’émission de la facture.
Selon la situation, il peut s’agir :
- du jour de livraison d’une marchandise ;
- du jour où une intervention est achevée ;
- du dernier jour d’une période d’abonnement ;
- de la date de versement d’un acompte ;
- de plusieurs dates de réalisation sur une facture récapitulative.
Pour une mission qui s’étend sur une période, le fichier peut aussi contenir un début et une fin de période de facturation. Cette période n’est pas forcément la date d’émission.
Exemple
Un consultant termine une mission le 30 septembre et crée la facture le 2 octobre. La date de l’opération est le 30 septembre. La date d’émission est le 2 octobre. Copier le 2 octobre dans les deux champs efface l’information sur la fin réelle de la mission.
2. La date d’émission de la facture
La date d’émission est le jour où la facture est établie. Elle fait partie des mentions obligatoires et accompagne le numéro unique de facture.
Le BOFiP rappelle le principe général : la facture doit être émise dès la réalisation de la livraison de biens ou de la prestation de services. Un court différé peut être admis lorsque les nécessités administratives le justifient, et des règles particulières existent pour certaines opérations intracommunautaires ou factures périodiques.
Il ne faut donc pas choisir librement une date ancienne pour rattacher une vente au mois précédent. Il ne faut pas non plus antidater une facture afin de combler un trou de numérotation. La date et le numéro doivent suivre le processus réel d’émission.
Pour certaines opérations intracommunautaires visées par le BOFiP, la facture peut être émise au plus tard le 15 du mois suivant le fait générateur. Une facture périodique doit respecter ses propres règles de clôture et reprendre les opérations ligne par ligne avec leur date.
Notre guide Numérotation des factures : trou, doublon ou facture rejetée explique comment corriger la séquence sans antidater un document.
3. La date d’exigibilité de la TVA
La date d’exigibilité indique à partir de quand l’administration peut réclamer la TVA au vendeur et à partir de quand le client peut, sous réserve des autres conditions, exercer son droit à déduction.
Elle ne correspond pas automatiquement à la date de la facture.
Pour une vente de biens
Le fait générateur et l’exigibilité interviennent en principe à la livraison du bien. Service Public précise toutefois que, dans la pratique comptable, le débit correspond souvent à la facturation ou à la livraison.
Lorsqu’un acompte est encaissé avant la livraison, la TVA sur cet acompte devient exigible dès son encaissement. Il faut donc rapprocher la facture d’acompte, le paiement et la facture finale.
Pour une prestation de services
Par défaut, la TVA est exigible lors de l’encaissement du prix, d’un acompte ou d’une avance. La prestation peut être achevée et facturée avant que la taxe devienne exigible.
Le prestataire peut avoir opté pour le paiement de la TVA d’après les débits. Dans ce cas, la facture doit porter la mention correspondante et la TVA devient généralement exigible à la date du débit, souvent la date de facturation. Un acompte encaissé avant ce débit reste toutefois à traiter au moment de son encaissement.
Cette distinction explique pourquoi la catégorie de l’opération et l’option sur les débits font partie des données importantes de la réforme. Consultez aussi les quatre nouvelles mentions obligatoires.
4. La date d’échéance du paiement
La date d’échéance est la date limite accordée au client pour régler la facture. Elle répond à une question commerciale : à partir de quand le paiement est-il en retard ?
Elle n’indique ni le jour de la prestation, ni la date à laquelle la TVA devient nécessairement exigible, ni la date réelle du règlement.
La facture doit préciser la date ou le délai de paiement, les conditions d’escompte, le taux des pénalités de retard et, entre professionnels, l’indemnité forfaitaire de 40 euros pour frais de recouvrement lorsque celle-ci s’applique.
Exemple
Une facture est émise le 4 octobre avec une échéance au 3 novembre. Le client paie le 6 novembre. Les trois dates ont des fonctions différentes :
- le 4 octobre identifie l’émission ;
- le 3 novembre marque la limite contractuelle ;
- le 6 novembre constate l’encaissement réel.
Pour une prestation soumise à la TVA sur les encaissements, le 6 novembre peut aussi déterminer l’exigibilité de la taxe. Pour une vente de biens, l’exigibilité suit une autre logique.
5. La date d’encaissement
La date d’encaissement est le jour où l’entreprise reçoit réellement les fonds. Elle ne doit pas être remplacée par la date d’échéance ou par le jour où le client affirme avoir initié son virement.
Cette donnée est particulièrement importante pour :
- les prestations soumises à la TVA sur les encaissements ;
- les acomptes et avances ;
- le suivi des retards ;
- la transmission des données de paiement prévue par la réforme dans les cas concernés ;
- le rapprochement entre la facture, le compte bancaire et la déclaration de TVA.
Un paiement partiel doit rester identifiable comme tel. Si une facture de 1 200 euros est réglée en deux fois, le système doit conserver chaque encaissement et son montant au lieu d’inventer une date unique de paiement intégral.
Et la date de dépôt sur la plateforme agréée ?
Le dépôt sur une plateforme agréée crée encore un autre horodatage. Il prouve quand le fichier est entré dans le circuit, mais il ne remplace aucune des cinq dates métier de la facture.
L’article 242 nonies L de l’annexe II au CGI prévoit que la plateforme de l’émetteur transmet les données de facturation à l’administration dans les 24 heures suivant le dépôt de la facture électronique. Cette obligation concerne le fonctionnement du circuit. Elle n’autorise pas l’émetteur à modifier la date d’opération ou la date d’émission pour les faire correspondre au dépôt.
Conservez les statuts et horodatages de la plateforme, surtout lorsqu’une facture est rejetée, corrigée ou transmise à nouveau. Ils permettent de reconstruire la chronologie sans altérer le document d’origine.
Où se trouvent ces dates dans Factur-X, UBL et CII ?
La norme EN 16931 distingue les concepts au moyen de termes métier. Selon le profil utilisé, on retrouve notamment :
| Information | Terme métier EN 16931 | |---|---| | Date d’émission | BT-2 | | Date d’exigibilité de la TVA | BT-7 | | Code expliquant la date d’exigibilité | BT-8 | | Date d’échéance | BT-9 | | Date réelle de livraison | BT-72 | | Début de période facturée | BT-73 | | Fin de période facturée | BT-74 |
Le nom technique change selon la syntaxe Factur-X, UBL ou CII, mais le sens métier reste le même. Un logiciel ne doit pas copier une date unique dans tous ces champs simplement parce que son formulaire n’en affiche qu’une.
Dans un Factur-X, la partie visible du PDF et le XML embarqué ne doivent pas se contredire. Une échéance au 3 novembre dans le PDF et au 4 octobre dans le XML peut perturber l’intégration comptable, les relances et les contrôles.
Pour comprendre la structure, consultez Factur-X, UBL et CII : quel format choisir ?.
Trois exemples complets
Vente de marchandises
Une entreprise livre un équipement le 4 octobre, émet la facture le même jour, fixe l’échéance au 3 novembre et reçoit le paiement le 30 octobre.
- opération : 4 octobre ;
- émission : 4 octobre ;
- exigibilité de la TVA : liée à la livraison selon le régime applicable ;
- échéance : 3 novembre ;
- encaissement : 30 octobre.
Le paiement anticipé ne transforme pas la date de livraison en date d’encaissement.
Prestation de services sans option sur les débits
Un plombier termine une intervention le 4 octobre, émet la facture le 5 octobre, demande un paiement avant le 20 octobre et reçoit le virement le 18 octobre.
- opération : 4 octobre ;
- émission : 5 octobre ;
- échéance : 20 octobre ;
- encaissement : 18 octobre ;
- exigibilité de la TVA : 18 octobre, sous réserve des règles propres à l’opération.
Acompte puis facture finale
Un client verse un acompte le 10 septembre. La prestation s’achève le 4 octobre et la facture finale est émise le 5 octobre.
La date et le montant de l’acompte doivent rester traçables. La facture finale ne doit pas faire croire que la totalité du prix a été encaissée le 5 octobre. Notre article Facture d’acompte électronique : TVA et facture finale détaille ce cas.
Les erreurs les plus fréquentes
Mettre la date du jour dans tous les champs
Cette solution masque la chronologie réelle et peut fausser la TVA, l’échéance ou la période facturée.
Confondre échéance et encaissement
L’échéance est une date prévue. L’encaissement est un événement constaté.
Utiliser la date du virement initié par le client
Le vendeur doit enregistrer le paiement qu’il a effectivement reçu selon ses règles comptables, pas une promesse ou une capture envoyée par le client.
Antidater une facture rejetée
Un rejet technique ne justifie pas la modification arbitraire de la date d’origine. Il faut corriger le fichier selon le statut et la procédure applicables, tout en préservant la piste des événements.
Corriger le PDF sans corriger le XML
Dans un Factur-X, changer une date visible sans régénérer les données structurées crée une incohérence.
Checklist avant d’envoyer la facture
- Identifiez la livraison, la fin de prestation ou la période réellement facturée.
- Émettez la facture sans délai injustifié et respectez les exceptions applicables.
- Vérifiez que la date d’émission et le numéro suivent la séquence réelle.
- Renseignez la date d’opération lorsqu’elle diffère de l’émission.
- Déterminez le régime d’exigibilité de la TVA selon la nature de l’opération.
- Vérifiez l’option sur les débits avant d’ajouter la mention.
- Calculez l’échéance selon les conditions de paiement convenues.
- Enregistrez les encaissements réels, y compris les paiements partiels.
- Contrôlez la cohérence entre le PDF et le XML.
- Conservez la facture et les horodatages de la plateforme.
Vous pouvez vérifier une facture électronique pour contrôler sa structure, ses mentions et certaines incohérences avant transmission.
Questions fréquentes
La date de facture doit-elle être la date de livraison ?
Pas toujours. La date d’émission indique quand la facture est établie. La date de livraison décrit l’opération. Si elles diffèrent et que la date de l’opération est déterminée, celle-ci doit être renseignée séparément.
Quand facturer une prestation de services ?
Le principe est une émission dès la réalisation de la prestation. Des aménagements existent dans certaines situations précises. Une habitude interne de facturer plusieurs semaines plus tard ne suffit pas à créer une exception.
La TVA d’une prestation est-elle due dès la facture ?
Par défaut, elle devient exigible à l’encaissement du prix ou d’un acompte. Si le prestataire a opté pour la TVA d’après les débits, une autre logique s’applique et la mention correspondante doit figurer sur la facture.
La date d’échéance déclenche-t-elle la TVA ?
Non. L’échéance fixe la date limite de paiement. L’exigibilité dépend de la nature de l’opération, des encaissements et de l’éventuelle option sur les débits.
Le dépôt sur la plateforme change-t-il la date de facture ?
Non. Le dépôt crée un horodatage de transmission. Il ne remplace ni la date d’émission, ni la date de livraison ou de prestation.
Limites du service
Cet article présente les règles générales connues au 4 octobre 2026. Les opérations intracommunautaires, les factures périodiques, les travaux, les régimes spéciaux et certains contrats peuvent suivre des règles particulières.
MaFactureOK contrôle les éléments affichés dans son résultat et peut relever certaines incohérences de dates. Le service ne détermine pas à votre place le fait générateur ou le régime fiscal d’une opération. Il n’est pas une plateforme agréée, ne transmet pas les factures et ne remplace pas l’avis de votre expert-comptable ou de votre conseil fiscal.