Notes de frais et facture électronique : quel justificatif pour récupérer la TVA ?
Le remboursement d’un salarié n’est pas une facture électronique. Le circuit dépend du nom inscrit sur le justificatif et les règles de TVA restent distinctes.
12 min de lecturePar L’équipe MaFactureOK
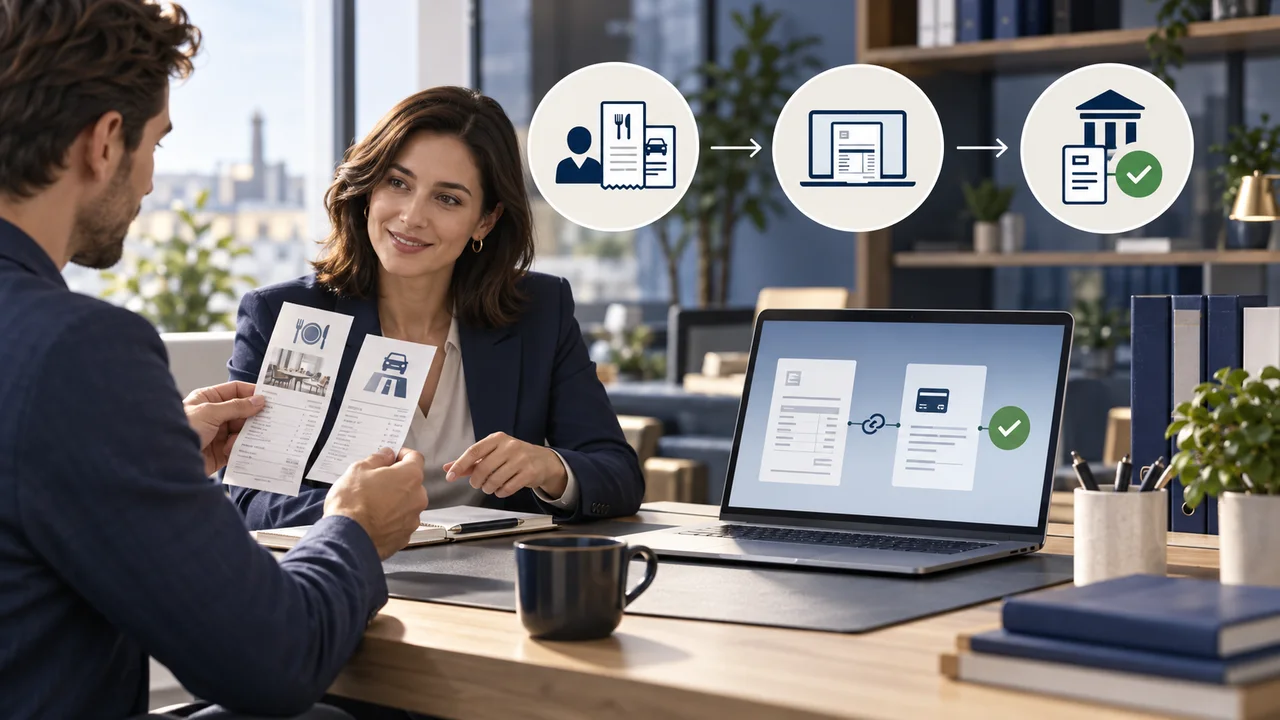
Une note de frais n’est pas, à elle seule, une facture électronique. C’est un document interne par lequel un salarié ou un dirigeant demande le remboursement d’une dépense professionnelle. Le justificatif attaché peut, lui, être une facture adressée à l’entreprise, un ticket de restaurant, un reçu de péage ou un document établi au nom du salarié.
Cette distinction décide du circuit à suivre. Si le fournisseur facture directement l’entreprise, l’opération entre dans le circuit B2B de la facturation électronique et le salarié peut simplement avoir payé pour son employeur. Si le document est établi au nom du salarié, le fournisseur traite en principe la vente comme une opération avec un particulier et transmet les données requises en e-reporting. Le remboursement effectué ensuite par l’employeur ne devient pas une nouvelle facture.
Le droit à déduction de la TVA constitue encore une autre question. Il dépend de la nature de la dépense, de son usage professionnel et de la qualité du justificatif. Un paiement par carte professionnelle ne suffit donc pas automatiquement à récupérer la TVA.
La réponse en une minute
| Situation | Circuit de la réforme | Conséquence pratique | |---|---|---| | Facture établie au nom de l’entreprise, payée par un salarié | Facturation électronique B2B lorsque l’opération entre dans son champ | L’entreprise reçoit la facture sur sa plateforme agréée et rembourse séparément le salarié | | Document établi au nom du salarié | Vente traitée en principe comme une opération avec un particulier, avec e-reporting du fournisseur | Aucun fichier de facture électronique n’est adressé à l’entreprise | | Ticket de restaurant de 150 euros HT au maximum | Une simplification de facturation peut s’appliquer | L’entreprise complète son nom et son adresse dans l’emplacement prévu | | Note de restaurant supérieure à 150 euros HT | Facture complète nécessaire | Demandez au restaurant une facture au nom de l’entreprise | | Reçu de péage ou de parking délivré par un automate | Pièce simplifiée possible sous conditions | Complétez l’identité de l’entreprise et conservez le contexte du déplacement | | Ticket de carte bancaire ou relevé bancaire seul | Preuve du paiement, pas facture | Il ne suffit pas pour justifier une déduction de TVA |
Trois contrôles doivent donc rester séparés : le remboursement de la personne, le circuit électronique du fournisseur et la déductibilité fiscale de la TVA.
Cas 1 : la facture porte le nom de l’entreprise
Lorsque l’achat est réalisé pour l’entreprise, la solution la plus sûre consiste à communiquer au fournisseur l’identité de l’entreprise avant la facturation : raison sociale, adresse, SIREN, numéro de TVA et adresse électronique de facturation lorsqu’elle est nécessaire.
La FAQ de la DGFiP sur la facturation électronique confirme qu’une facture établie directement au nom de l’entreprise reste une opération B2B, même si un salarié règle la dépense. Le salarié agit alors comme un tiers payeur. Son nom peut être ajouté dans la note de facture, correspondant au champ BT-22, pour faciliter le rapprochement avec la note de frais.
À terme, l’entreprise doit recevoir cette facture par son circuit électronique. Le salarié transmet seulement les informations utiles au rapprochement : preuve de paiement, motif professionnel, participants éventuels et référence du déplacement. Il ne devrait pas recréer une seconde facture à partir d’une photo du document.
Cette organisation évite deux problèmes fréquents : oublier une facture arrivée sur la plateforme agréée et comptabiliser deux fois la même dépense, une fois depuis la plateforme et une fois depuis l’application de notes de frais.
Cas 2 : le document porte le nom du salarié
Quand la pièce est établie au nom du salarié et réglée par celui-ci, le fournisseur ne connaît pas nécessairement l’entreprise qui remboursera la dépense. D’après la DGFiP, il traite alors l’opération comme une vente à une personne non assujettie et réalise, si nécessaire, son e-reporting.
L’entreprise ne reçoit pas de facture électronique pour cette transaction. Le remboursement du salarié par l’employeur n’est pas lui-même une opération soumise à la facturation électronique ou au e-reporting. C’est un mouvement interne entre l’entreprise et la personne qui a avancé les fonds.
Il ne faut pas modifier manuellement le nom de l’acheteur dans le PDF ou fabriquer un XML Factur-X au nom de l’entreprise. Cela créerait un document qui ne correspond pas à celui émis par le fournisseur. Si une facture au nom de l’entreprise est nécessaire, demandez au fournisseur de la corriger ou de la réémettre.
Pour la TVA, la présence du nom du salarié peut fragiliser le justificatif. Les exceptions prévues pour certains petits montants, restaurants, péages et automates doivent être appliquées précisément. En dehors de ces cas, une pièce au nom de l’entreprise reste la voie prudente.
Restaurant : la règle des 150 euros HT
Les notes de restaurant bénéficient d’une simplification. Pour un montant total hors taxe ne dépassant pas 150 euros, le restaurateur peut laisser l’identification du client vide sur la pièce. Le client professionnel peut alors inscrire lui-même, dans l’emplacement prévu, le nom complet de l’entreprise et son adresse.
Deux précautions sont importantes :
- la zone doit être prévue sur le document, et l’identité renseignée doit être celle de l’entreprise, pas seulement celle du salarié ;
- le motif professionnel doit être documenté en interne, par exemple le nom des participants, leur entreprise et l’objet du rendez-vous.
Au-delà de 150 euros HT, cette simplification ne s’applique plus. Il faut demander au restaurant une facture complète au nom de l’entreprise. Une addition, un ticket de caisse ou le reçu du terminal de paiement ne remplacent pas cette facture.
Le seuil ne crée pas automatiquement un droit à déduction. La dépense doit rester engagée pour l’activité, la TVA doit être légalement déductible et la pièce doit permettre de relier le repas à une opération professionnelle réelle.
Péage et parking : compléter la pièce et raconter le déplacement
Le BOFiP admet aussi des documents produits par des automates qui ne peuvent pas imprimer directement l’identité du client, notamment certains reçus de péage ou tickets de stationnement.
Pour sécuriser le justificatif, inscrivez dans la zone réservée :
- le nom ou la raison sociale de l’entreprise ;
- l’adresse du siège ou de l’établissement concerné ;
- idéalement, l’immatriculation du véhicule, le nom de l’utilisateur et le motif du déplacement.
Ces derniers éléments ne transforment pas un reçu incomplet en facture, mais ils renforcent la cohérence de la piste d’audit fiable. Pour un abonnement de télépéage, de parking ou une carte professionnelle, la facture périodique doit comporter les mentions obligatoires normales.
Hôtel, carburant et transport : la facture valide ne suffit pas toujours
Une facture parfaitement établie peut porter une TVA non déductible. La conformité du document et le droit fiscal à déduction sont deux contrôles différents.
Hébergement
La TVA sur l’hébergement fourni gratuitement aux salariés ou dirigeants est généralement exclue du droit à déduction, sauf cas particuliers prévus par les textes. L’entreprise peut rembourser et comptabiliser une nuit d’hôtel comme dépense professionnelle sans pouvoir récupérer la TVA correspondante. Le repas facturé séparément peut suivre un traitement différent.
Carburant
Le traitement dépend du carburant, du véhicule et de son usage. Il faut une facture au nom de l’entreprise, une TVA distinctement indiquée et un usage professionnel. Les règles et proportions applicables peuvent évoluer : vérifiez le régime actuel ou faites valider le calcul par votre expert-comptable.
Train, avion, taxi et autres transports
Ne déduisez pas la TVA uniquement parce qu’un montant apparaît sur le billet ou dans une application. Certaines prestations de transport de personnes suivent des exclusions particulières. Conservez le titre de transport, la facture disponible, la preuve du déplacement professionnel et appliquez la règle fiscale propre à la prestation.
Le ticket de carte bancaire prouve le paiement, pas la facture
Le reçu d’un terminal de paiement contient généralement le montant, la date et l’identité commerciale du point de vente. Il prouve qu’un paiement a eu lieu. Il ne contient cependant pas toutes les informations nécessaires à une facture : identité juridique complète des parties, détail de l’opération, base hors taxe, taux et montant de TVA, numéro de facture.
Un relevé bancaire pose le même problème. Il permet de rapprocher le règlement, mais ne décrit pas suffisamment l’achat pour justifier à lui seul la déduction.
Le dossier solide associe trois familles de preuves :
- une facture ou un justificatif fiscal admissible ;
- une preuve de paiement ;
- le contexte professionnel de la dépense.
Cette logique rejoint la piste d’audit fiable, qui doit permettre de suivre l’opération depuis son origine jusqu’à son règlement et son enregistrement comptable.
Organiser les notes de frais avec la facturation électronique
La réforme ne supprime pas les notes de frais. Elle oblige surtout à mieux relier les outils.
Un circuit simple peut fonctionner ainsi :
- le salarié demande, chaque fois que possible, une facture au nom de l’entreprise ;
- le fournisseur transmet la facture par le circuit électronique applicable ;
- le salarié joint dans l’outil de frais la preuve de paiement et le motif professionnel ;
- l’équipe comptable rapproche la dépense avec la facture reçue sur la plateforme agréée ;
- le remboursement du salarié est comptabilisé sans créer une seconde facture ;
- la TVA est déduite uniquement si la dépense et le justificatif ouvrent ce droit.
Prévoyez un identifiant commun entre les deux systèmes : numéro de facture, montant, date, fournisseur et nom du salarié. Si votre outil le permet, marquez clairement la pièce importée comme preuve de paiement ou comme facture afin d’éviter les doublons.
Pour comprendre quel flux s’applique selon le destinataire, consultez notre guide sur la différence entre e-invoicing et e-reporting.
Les erreurs les plus fréquentes
Considérer une photo comme une facture électronique
Une photo ou un PDF simple peut servir de justificatif numérisé. Ce n’est pas pour autant une facture électronique au sens de la réforme. Une facture électronique contient des données structurées et circule par une plateforme agréée.
Remplacer soi-même le nom du salarié par celui de l’entreprise
Modifier le PDF ne corrige pas la facture originale. Seul le fournisseur peut rectifier le document qu’il a émis. Demandez une facture rectificative lorsque l’identité de l’acheteur est erronée.
Déduire toute TVA affichée
Le montant imprimé ne suffit pas. La dépense doit servir l’activité, la taxe doit être légalement déductible et la facture doit être régulière. Les hôtels, véhicules et transports illustrent bien cette différence.
Enregistrer deux fois la même dépense
Une facture reçue sur la plateforme et une copie envoyée par le salarié peuvent produire deux écritures. Le rapprochement automatique doit précéder la comptabilisation.
Conserver uniquement le relevé bancaire
La banque prouve le débit, pas la nature fiscale de l’achat. Récupérez le justificatif auprès du fournisseur avant la clôture de la note de frais.
Que faire si le justificatif est incomplet ?
Commencez par demander une facture correcte au fournisseur. Cette démarche est préférable à toute modification interne du fichier.
Si la pièce relève d’une simplification autorisée, complétez seulement les informations que le texte vous permet d’ajouter, dans la zone prévue. Conservez aussi la date, le motif, les participants, la preuve de paiement et les échanges avec le fournisseur.
Si la facture existe mais contient une erreur, suivez une vraie procédure de correction. Notre guide explique comment corriger une facture électronique sans écraser le document d’origine.
En cas de doute sur la TVA, ne forcez pas la déduction. Classez la dépense, signalez-la à la personne chargée de la comptabilité et faites confirmer son traitement. Une dépense professionnelle peut être remboursable et comptabilisable sans ouvrir droit à récupération de TVA.
Checklist avant de valider une note de frais
- Le fournisseur a-t-il émis une facture au nom de l’entreprise lorsque c’était possible ?
- Le document comporte-t-il les mentions obligatoires ?
- La dépense répond-elle à un besoin professionnel identifiable ?
- Le nom du salarié est-il utilisé comme référence, plutôt que comme acheteur, sur une facture B2B ?
- Pour un restaurant de 150 euros HT au maximum, l’identité complète de l’entreprise figure-t-elle dans la zone prévue ?
- Pour un péage ou un parking, le véhicule, l’utilisateur et le motif sont-ils traçables ?
- La facture a-t-elle déjà été reçue sur la plateforme agréée ?
- La TVA de cette catégorie de dépense est-elle légalement déductible ?
- La preuve de paiement et le justificatif fiscal sont-ils conservés ensemble ?
Vous pouvez vérifier une facture reçue avant son enregistrement. Le contrôle du fichier, des calculs, du fournisseur et du numéro de TVA complète le rapprochement de la note de frais, sans décider à la place de l’entreprise si la dépense ouvre droit à déduction.
Questions fréquentes
Une note de frais doit-elle devenir une facture électronique ?
Non. La note de frais reste un document interne. La facture du fournisseur suit le circuit électronique si elle est adressée à l’entreprise et si l’opération entre dans le champ de la réforme.
Un salarié peut-il payer une facture adressée à son employeur ?
Oui. La DGFiP le considère comme un tiers payeur. La facture reste adressée à l’entreprise, qui reçoit le document électronique et rembourse ensuite le salarié.
Peut-on récupérer la TVA avec un ticket de carte bancaire ?
Le ticket de carte seul ne suffit généralement pas. Il faut une facture ou un justificatif fiscal admissible, ainsi que les conditions de fond permettant la déduction.
Faut-il une facture électronique pour un repas payé par un salarié ?
Si le restaurant facture l’entreprise, l’opération suit le circuit B2B applicable. Si la pièce est au nom du salarié, le fournisseur traite en principe la vente comme une opération avec un particulier. La simplification des notes de restaurant jusqu’à 150 euros HT peut permettre de compléter l’identité de l’entreprise dans la zone prévue.
Le remboursement d’un salarié doit-il être transmis en e-reporting ?
Non. La DGFiP indique que le remboursement de la note de frais par l’employeur ne constitue pas une transaction à transmettre. Les éventuelles obligations concernent la vente initiale réalisée par le fournisseur.
Limites du service
Cet article présente des règles générales et ne remplace pas un conseil fiscal adapté à votre situation. Les textes officiels et leurs mises à jour font foi. MaFactureOK contrôle la conformité technique du document et certaines informations sur les entreprises, mais ne connaît ni l’usage réel de la dépense, ni votre droit individuel à déduction. Le site n’est pas une plateforme agréée et ne transmet aucune facture à l’administration ou à vos clients.