Facture électronique : les 4 nouvelles mentions obligatoires depuis septembre 2026
SIREN du client, nature de l’opération, TVA sur les débits et adresse de livraison : voici les quatre mentions à ajouter et les erreurs à éviter.
10 min de lecturePar L’équipe MaFactureOK
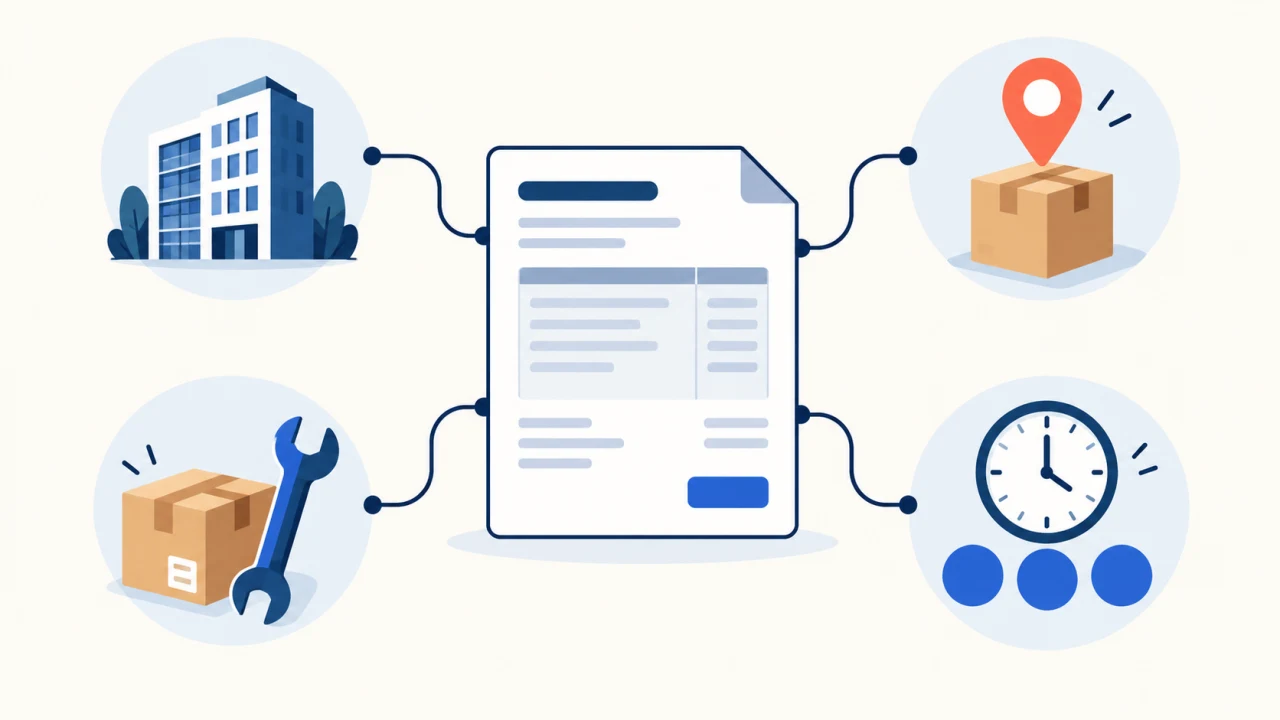
Depuis le 1er septembre 2026, quatre informations complètent les mentions habituelles des factures électroniques émises par les grandes entreprises et les entreprises de taille intermédiaire. Les PME et microentreprises devront les appliquer à leurs émissions à partir du 1er septembre 2027.
Ces quatre mentions sont le SIREN du client, la catégorie de l’opération, l’option pour le paiement de la TVA d’après les débits lorsqu’elle existe et l’adresse de livraison des biens lorsqu’elle diffère de l’adresse de facturation.
Elles ne remplacent aucune mention classique. Une facture doit toujours indiquer les identités, les dates, le numéro unique, les lignes facturées, les montants hors taxes, la TVA, le total et les conditions de règlement.
La réponse en une minute
Voici ce qu’il faut ajouter à une facture concernée par la réforme :
| Nouvelle mention | Quand faut-il la renseigner ? | Erreur fréquente | |---|---|---| | SIREN du client | Lorsque le client est une entreprise | Saisir seulement le SIRET ou le numéro de TVA | | Catégorie de l’opération | Sur chaque facture concernée | Confondre une vente, un service et une opération mixte | | Option pour la TVA d’après les débits | Seulement si le prestataire a réellement exercé cette option | Ajouter la mention sans avoir opté | | Adresse de livraison des biens | Lorsque des biens sont livrés ailleurs qu’à l’adresse de facturation | Répéter l’adresse du siège ou fournir une adresse incomplète |
Dans un Factur-X, un UBL ou un CII, ces informations doivent être portées dans les données structurées attendues. Les écrire uniquement dans une note libre du PDF ne garantit pas que la plateforme ou le logiciel comptable les récupérera correctement.
Qui doit utiliser ces nouvelles mentions et à quelle date ?
Le calendrier dépend de la taille de l’émetteur :
- depuis le 1er septembre 2026 pour les grandes entreprises et les entreprises de taille intermédiaire ;
- à partir du 1er septembre 2027 pour les PME et les microentreprises.
Toutes les entreprises assujetties à la TVA doivent cependant être capables de recevoir des factures électroniques depuis le 1er septembre 2026. Une petite entreprise peut donc déjà recevoir des factures comportant les quatre nouvelles informations alors que son obligation générale d’émission arrive en 2027.
Le déploiement concerne les opérations relevant de la facturation électronique, en particulier les ventes de biens et les prestations de services entre entreprises assujetties à la TVA établies en France, sous réserve des exclusions prévues par les textes.
Il ne faut pas en conclure que toute facture adressée à un particulier ou à une entreprise étrangère suit ce même circuit. Ces opérations relèvent généralement du e-reporting lorsqu’elles entrent dans son champ. Notre guide E-invoicing ou e-reporting : ce qui vous concerne selon vos clients explique cette distinction.
Première mention : le SIREN du client
Le SIREN identifie juridiquement l’entreprise cliente. Il comporte neuf chiffres et reste attaché à l’entreprise. Le SIRET comporte quatorze chiffres et désigne un établissement précis. Le numéro de TVA intracommunautaire répond encore à une autre fonction.
Ces identifiants ne sont donc pas interchangeables. Un logiciel peut utiliser le SIRET pour sélectionner un établissement ou une adresse, mais il doit être capable d’en extraire ou d’associer le SIREN attendu pour la facture.
Pourquoi le SIREN du client est-il demandé ?
La DGFiP indique que le SIREN sert notamment à identifier le destinataire dans l’annuaire de la facturation électronique. Une faute sur un seul chiffre peut orienter le document vers la mauvaise entité ou provoquer un blocage.
Avant d’enregistrer un nouveau client professionnel, vérifiez :
- que le SIREN comporte exactement neuf chiffres ;
- qu’il correspond à la dénomination indiquée ;
- que l’entreprise est active ou que sa situation est comprise ;
- que le SIRET éventuellement utilisé appartient bien à ce SIREN ;
- que le numéro de TVA n’a pas été confondu avec l’identifiant national.
Un numéro calculé selon une formule plausible n’est pas une preuve que l’entreprise existe encore. MaFactureOK peut contrôler le SIREN ou le SIRET dans le registre officiel et distinguer ce contrôle de la conformité technique du document.
Pour approfondir ce point, consultez Erreur de SIREN sur une facture électronique : que faire.
Deuxième mention : la catégorie de l’opération
La facture doit préciser si elle concerne :
- exclusivement une livraison de biens ;
- exclusivement une prestation de services ;
- les deux catégories d’opérations.
Cette information aide à déterminer le traitement de la TVA, notamment son exigibilité. Elle ne doit pas être déduite uniquement du nom commercial de l’entreprise.
Un plombier peut vendre une pièce et réaliser une prestation. Un éditeur peut facturer un abonnement logiciel et du matériel. Un commerçant peut ajouter un service accessoire à une vente. La qualification dépend de l’opération réellement facturée et de son traitement fiscal.
La catégorie mixte ne doit pas devenir une valeur par défaut utilisée dès qu’une facture comporte plusieurs lignes. Si une prestation est simplement accessoire à une vente principale, ou inversement, demandez à votre comptable ou à votre logiciel de déterminer la qualification correcte.
Exemple simple
Une entreprise vend dix chaises sans service distinct. La catégorie est une livraison de biens.
Un consultant facture une mission d’accompagnement. La catégorie est une prestation de services.
Un prestataire facture sur le même document une machine et une formation indépendante. La facture peut relever des deux catégories. Il faut alors conserver une ventilation des lignes et de la TVA cohérente avec cette qualification.
Troisième mention : l’option pour le paiement de la TVA d’après les débits
La formule officielle est : « Option pour le paiement de la taxe d’après les débits ».
Elle concerne le prestataire qui a effectivement choisi ce régime. Elle informe notamment le client du moment auquel la TVA devient déductible et permet aux systèmes de traiter correctement l’exigibilité.
Cette mention n’est pas un choix effectué facture par facture. Ne l’ajoutez pas simplement pour compléter un champ obligatoire. L’option doit correspondre à la situation fiscale réelle du prestataire.
À l’inverse, si l’entreprise a opté pour la TVA d’après les débits, la donnée ne doit pas rester uniquement dans les conditions générales ou dans une configuration interne du logiciel. Elle doit apparaître là où la facture et ses données structurées l’attendent.
La DGFiP précise que le e-reporting de paiement concerne notamment les prestations dont la TVA est exigible à l’encaissement lorsque l’entreprise n’a pas opté pour le paiement d’après les débits. Une mauvaise configuration peut donc affecter à la fois la facture et le suivi des encaissements.
Quatrième mention : l’adresse de livraison des biens
L’adresse complète de livraison doit être renseignée lorsque des biens sont livrés à une adresse différente de l’adresse de facturation du client. La fiche de la DGFiP précise que l’adresse comprend aussi le pays.
Cette situation est fréquente :
- siège social facturé, entrepôt livré ;
- société mère facturée, établissement livré ;
- chantier ou magasin livré à la place du siège ;
- service achats centralisé, livraison sur un autre site.
Si l’adresse de livraison et l’adresse de facturation sont identiques, il n’est pas nécessaire de créer artificiellement une seconde adresse différente. En revanche, une simple mention comme « chantier de Lyon » ne constitue pas une adresse complète.
Ne confondez pas cette adresse physique avec l’adresse électronique utilisée pour acheminer la facture vers la bonne plateforme. Cette dernière est expliquée dans Adresse électronique de facturation : ce n’est pas forcément un e-mail.
Les mentions habituelles restent obligatoires
L’arrivée de quatre nouveaux champs ne réduit pas la liste existante. Une facture professionnelle doit toujours comporter, selon le cas :
- la date d’émission ;
- un numéro unique fondé sur une séquence chronologique et continue ;
- la date de la vente, de la livraison, de la prestation ou de l’acompte lorsqu’elle est requise ;
- l’identité, l’adresse et l’identifiant du vendeur ;
- l’identité et l’adresse du client ;
- les adresses de facturation distinctes, le cas échéant ;
- le numéro du bon de commande lorsqu’il a été établi par l’acheteur ;
- les numéros de TVA requis ;
- la désignation précise, la quantité et le prix unitaire hors taxes de chaque bien ou service ;
- les taux et montants de TVA, ou le motif d’exonération ;
- les réductions de prix ;
- les totaux hors taxes et toutes taxes comprises ;
- la date ou le délai de paiement ;
- les conditions d’escompte ;
- le taux des pénalités de retard ;
- l’indemnité forfaitaire de 40 euros pour frais de recouvrement entre professionnels.
Certaines opérations exigent aussi des mentions particulières, par exemple « TVA non applicable, art. 293 B du CGI », « Autoliquidation », « Autofacturation » ou la référence à un régime de marge.
Cette liste est une synthèse pratique. La liste exacte dépend de l’opération, du client, du régime de TVA et du secteur d’activité.
Où placer les quatre informations dans un Factur-X ?
Un Factur-X associe une représentation PDF lisible et un fichier XML structuré. La cohérence entre les deux est essentielle.
Ajouter le SIREN du client dans un coin du PDF ne suffit pas si le XML contient un autre identifiant. Écrire l’adresse de livraison dans une note libre ne garantit pas qu’elle sera reconnue comme une adresse de livraison. De même, une catégorie d’opération stockée uniquement dans la base du logiciel n’est pas transmise si elle n’est pas intégrée au fichier.
Votre logiciel doit donc :
- collecter chaque information dans un champ dédié ;
- produire les données structurées conformes au profil choisi ;
- présenter les informations utiles dans le PDF sans contradiction ;
- préserver les montants et identifiants lors des conversions ;
- contrôler le résultat final, pas seulement les données avant génération.
Les mêmes principes s’appliquent aux syntaxes UBL et CII. Pour choisir le bon format, consultez Factur-X, UBL, CII : quel format choisir ?.
Les erreurs les plus fréquentes
Confondre SIREN, SIRET et TVA
Ces numéros ne décrivent pas la même chose. Un champ rempli n’est pas nécessairement le bon champ.
Utiliser « mixte » pour toutes les factures
La catégorie doit refléter l’opération réelle. Une valeur par défaut masque les cas dans lesquels la TVA suit une logique différente.
Ajouter automatiquement l’option sur les débits
La mention ne s’applique que si le prestataire a réellement exercé l’option. Une configuration erronée peut donner une information fiscale trompeuse.
Oublier le pays dans l’adresse de livraison
Une adresse partielle peut être lisible pour un humain tout en restant insuffisante pour un traitement automatisé.
Corriger le PDF sans régénérer le XML
Dans un Factur-X, les deux couches doivent raconter la même opération. Une correction visuelle isolée crée une contradiction.
Penser qu’une plateforme réparera toutes les données
Une plateforme agréée peut contrôler, convertir ou enrichir certains flux selon son offre. Elle ne doit pas être considérée comme un moyen de deviner une information fiscale ou juridique absente.
Checklist pour mettre à jour vos modèles
Avant la prochaine émission concernée :
- ajoutez un champ SIREN distinct du SIRET et du numéro de TVA dans chaque fiche client ;
- rendez obligatoire la catégorie de l’opération ;
- enregistrez l’option de TVA d’après les débits au niveau de l’entreprise, pas au hasard sur une facture ;
- prévoyez une adresse de livraison complète et conditionnelle ;
- vérifiez que ces données arrivent dans le XML, pas seulement dans le PDF ;
- testez une facture de biens, une facture de services et une facture mixte ;
- testez un client livré sur un autre site ;
- contrôlez les identifiants dans les registres officiels ;
- validez le fichier final avant de l’envoyer à votre plateforme agréée ;
- documentez qui corrige les données lorsque le contrôle échoue.
Vous pouvez utiliser Vérifier une facture reçue pour analyser un Factur-X, un UBL ou un CII. Si vous partez d’un PDF contenant déjà les informations nécessaires, consultez aussi PDF to Factur-X.
Questions fréquentes
Le SIRET du client suffit-il à la place du SIREN ?
Non. Le SIRET identifie un établissement, tandis que la nouvelle mention vise le SIREN de l’entreprise cliente. Votre logiciel peut conserver les deux, mais il doit transmettre l’identifiant attendu dans le champ approprié.
Une microentreprise doit-elle ajouter ces mentions dès 2026 ?
Son obligation générale de réception commence le 1er septembre 2026. Pour les factures qu’elle émet, l’application des nouvelles mentions liées au calendrier de la réforme intervient à partir du 1er septembre 2027, sauf situation particulière ou adoption anticipée de son processus.
Faut-il indiquer une adresse de livraison pour une prestation de services ?
La nouvelle mention vise l’adresse de livraison des biens lorsqu’elle diffère de l’adresse du client. Une prestation peut cependant nécessiter d’autres informations de lieu selon sa nature et les règles applicables.
La mention sur la TVA d’après les débits est-elle toujours obligatoire ?
Non. Elle doit figurer lorsque le prestataire a opté pour le paiement de la taxe d’après les débits. Elle ne doit pas être ajoutée lorsque cette option ne s’applique pas.
Ces mentions doivent-elles être visibles sur le PDF ?
Une facture doit permettre au destinataire de connaître les informations obligatoires. Dans une facture électronique, les données nécessaires doivent aussi être correctement structurées. Pour un Factur-X, le PDF et le XML ne doivent pas se contredire.
Une facture sans l’une de ces mentions sera-t-elle toujours rejetée ?
Pas nécessairement de manière identique par tous les systèmes. Le résultat dépend de la donnée, du format, du profil, du calendrier applicable et des contrôles de la plateforme. L’absence reste néanmoins une anomalie à corriger lorsqu’une mention est obligatoire.
Limites du service
Cet article présente les règles générales applicables au 2 octobre 2026. Les mentions exactes dépendent de l’opération, du régime fiscal, du client, du secteur et de la taille de l’émetteur.
MaFactureOK effectue un pré-contrôle du fichier transmis et explique les incohérences détectées. Le service n’est pas une plateforme agréée, ne transmet pas les factures à leur destinataire ou à l’administration et ne remplace pas l’avis de votre expert-comptable ou de votre conseil fiscal.